Voiture rayée : l’assurance rembourse selon le responsable, la garantie et la franchise
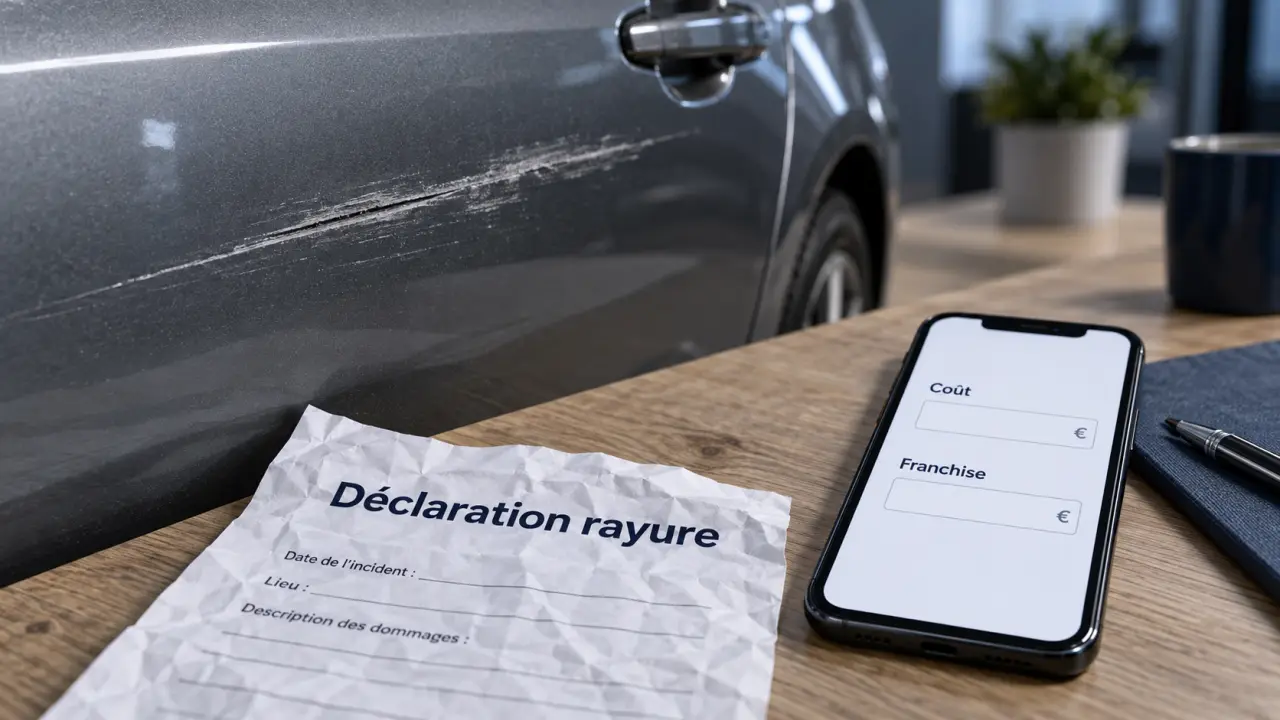
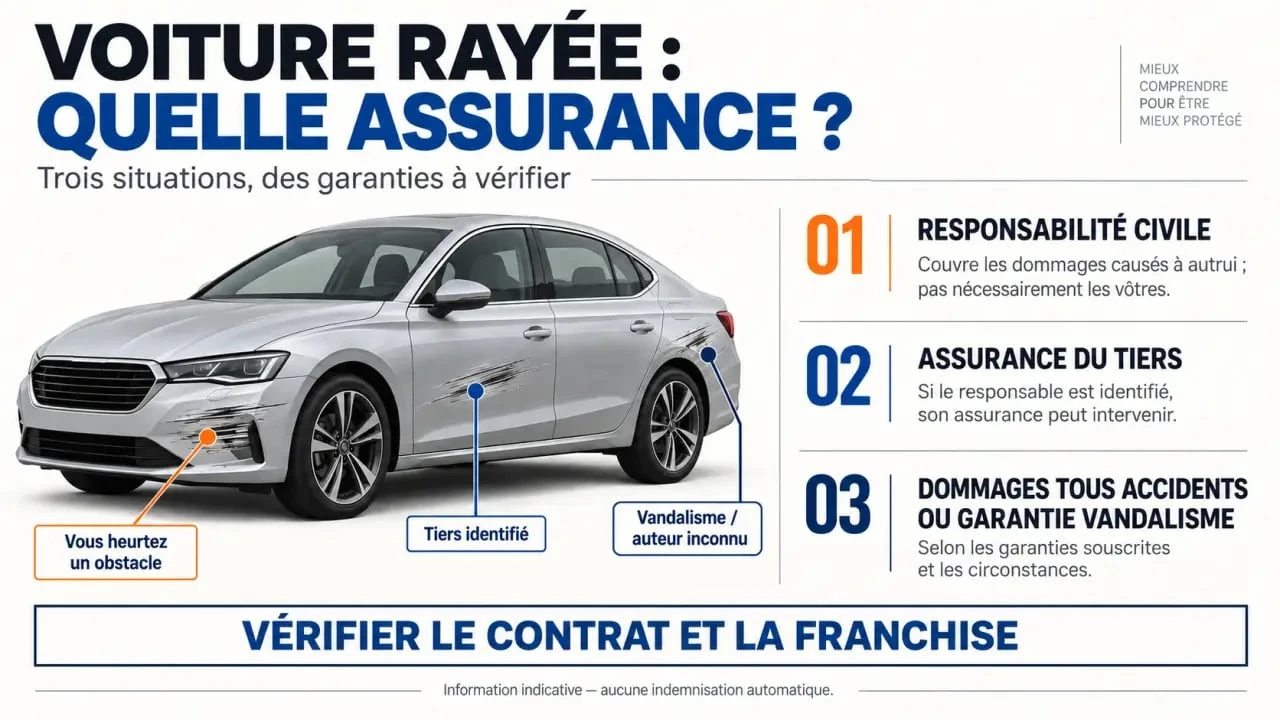
Une voiture rayée n’est pas automatiquement indemnisée par l’assurance. La prise en charge dépend de l’origine du dommage : accrochage dont vous êtes responsable, tiers identifié, portière sur un parking ou acte de vandalisme. La formule souscrite, la garantie mobilisable et le montant de la franchise déterminent ensuite le remboursement et le reste à votre charge.
Le responsable de la rayure change tout
Avant de déclarer le sinistre, reconstituez les circonstances avec précision. L’assureur ne traite pas de la même façon une rayure accidentelle, une dégradation volontaire et un dommage causé par un autre automobiliste. La présence d’un responsable identifiable influence directement la garantie à solliciter.
Estimer l’impact de la franchise sur une rayure
Saisissez les montants estimés pour obtenir une estimation indicative.
Calculs utilisés : reste à charge = min(coût de réparation, franchise) ; remboursement théorique = max(coût de réparation − franchise, 0).
À noter : ce résultat ne remplace pas la vérification des conditions particulières de votre contrat. Il ne tient pas compte des plafonds, exclusions, de la vétusté ni des frais annexes.
Vous avez rayé votre voiture contre un mur ou un poteau
Si vous avez frotté un mur, une borne ou un obstacle en manœuvrant, il s’agit généralement d’un sinistre responsable. La responsabilité civile obligatoire ne couvre pas les réparations de votre propre véhicule. Elle indemnise les dommages que vous causez à autrui. Pour la carrosserie de votre voiture, seule une garantie dommages, souvent appelée dommages tous accidents, peut intervenir si elle figure dans votre contrat.
Cette garantie est habituellement incluse dans une formule tous risques, mais ses conditions, ses exclusions et ses franchises varient selon les contrats. Sur un véhicule ancien ou lorsque la rayure reste limitée, demandez un devis avant de déclarer le sinistre. Si la réparation coûte moins que la franchise, la déclaration ne vous apportera pas de remboursement immédiat.
Un tiers identifié est responsable
Lorsqu’un conducteur, un voisin ou un autre usager a rayé votre véhicule et peut être identifié, son assurance responsabilité civile a vocation à indemniser les dégâts. Remplissez un constat amiable si la situation s’y prête, relevez les coordonnées du responsable et celles de son assureur, puis conservez les témoignages éventuels.
Si le tiers refuse de coopérer, transmettez tout de même les éléments disponibles à votre assureur. Il pourra étudier un recours sur la base des photos, des témoignages ou de tout autre justificatif. Un tiers identifié mais non assuré rend la situation plus délicate. Signalez rapidement les faits, joignez les preuves et évitez d’engager une réparation coûteuse avant d’avoir reçu les consignes de votre assureur. Votre propre garantie dommages peut alors offrir une protection, selon les clauses du contrat.
Auteur inconnu : accident sur parking ou vandalisme
Une rayure découverte après un stationnement peut provenir d’un accrochage sans coordonnées laissées sur place ou d’un coup de clé volontaire. Lorsque l’auteur reste inconnu, l’assurance au tiers ne rembourse en principe pas les dommages subis par votre carrosserie. Une garantie vandalisme peut couvrir une dégradation volontaire. Une formule tous risques peut également offrir une couverture plus large, sous réserve des conditions contractuelles.
Ne concluez pas trop vite à un acte volontaire en vous fondant uniquement sur l’emplacement de la rayure. Un transfert de peinture, la hauteur du dommage, son orientation ou une marque de choc peuvent orienter vers une portière mal ouverte plutôt que vers une dégradation délibérée. Photographiez ces indices avant tout lavage. Ils aideront à décrire les faits de manière cohérente et à éviter une déclaration imprécise.
Au tiers, tiers intermédiaire ou tous risques : quelle couverture attendre ?
Les intitulés commerciaux diffèrent d’un assureur à l’autre. Consultez donc les garanties réellement mentionnées dans vos conditions particulières au lieu de vous fier uniquement au nom de la formule.
| Formule ou garantie | Rayure que vous avez causée | Rayure par un tiers identifié | Vandalisme ou auteur inconnu |
|---|---|---|---|
| Assurance au tiers | Non, en principe | Oui, via l’assurance du responsable | Non, en principe |
| Tiers intermédiaire | Selon les options, rarement sans garantie dommages | Oui, via le tiers responsable | Possible si la garantie vandalisme est incluse |
| Tous risques ou dommages tous accidents | Généralement oui, avec franchise possible | Oui, avec recours éventuel contre le tiers | Selon les garanties et les conditions du contrat |
La garantie dommages tous accidents protège surtout votre véhicule lorsque vous êtes responsable ou lorsqu’aucun tiers ne peut être mis en cause. La garantie vandalisme vise plus précisément les dégradations volontaires. Dans les deux cas, vérifiez les exclusions, les justificatifs demandés, l’éventuelle obligation de déposer plainte et le niveau de franchise contractuelle.
Déclarer la rayure : les preuves à réunir avant la réparation
Agir rapidement facilite l’instruction du dossier. En cas de vandalisme, les contenus d’assurance mentionnent un délai de 5 jours ouvrés pour déclarer le sinistre. Même dans les autres situations, prévenez votre assureur sans attendre et vérifiez le délai prévu par votre contrat.
Délai de prescription en assurance auto — Découvrez le délai légal de 2 ans pour agir en justice après un événement lié à votre assurance automobile.
- Photographiez la carrosserie de près et de loin, avec plusieurs angles et un éclairage suffisamment lisible. Une vidéo peut aussi aider à situer le véhicule ou son environnement.
- Notez les circonstances : date de découverte, lieu précis, conditions de stationnement, éventuelles caméras, témoins et dommages voisins.
- Établissez un constat amiable si le responsable est présent et accepte de le remplir. Ne signez pas une version des faits inexacte.
- Déposez plainte en cas de vandalisme ou d’auteur inconnu lorsque votre garantie le requiert. Une plainte contre X permet d’obtenir un récépissé à joindre au dossier.
- Déclarez le sinistre depuis votre espace client, par téléphone ou en agence, avec les photos, le constat, les coordonnées du tiers et le récépissé de plainte si nécessaire.
Évitez de polir, repeindre ou faire réparer la zone avant l’accord de l’assureur, sauf si celui-ci vous y autorise. Il peut demander un devis, des photos complémentaires ou l’avis d’un expert automobile. Conservez également les factures, car elles servent à justifier le montant de la réparation.
Franchise, malus et intérêt réel de la déclaration
La franchise est le montant qui peut rester à payer
La franchise d’assurance auto correspond à la part du sinistre qui reste à votre charge lorsque la garantie s’applique. Elle peut être fixe ou calculée selon les modalités prévues au contrat. Par exemple, si le carrossier facture moins que votre franchise, la déclaration ne donnera pas lieu à un remboursement. Si la réparation coûte davantage, l’indemnisation est généralement réduite du montant de cette franchise.
Demandez au moins un devis détaillé et comparez-le à votre franchise. Tenez aussi compte de la valeur du véhicule et de l’état général de la peinture. Pour une petite rayure isolée sur une voiture de faible valeur, payer directement peut être plus rationnel. Une rayure profonde, étendue ou située sur un élément très visible peut, à l’inverse, justifier une prise en charge professionnelle.
Le malus concerne le sinistre dont vous êtes responsable
Un accrochage responsable déclaré au titre de vos garanties peut avoir une incidence sur votre coefficient de bonus-malus et, à terme, sur votre prime. Lorsque le tiers identifié est responsable ou que votre responsabilité n’est pas engagée, le principe est l’absence de malus pour ce sinistre. La franchise peut toutefois dépendre de la garantie appliquée et des modalités de recours entre assureurs.
Ne renoncez pas à déclarer uniquement par crainte d’un malus. En cas de vandalisme ou de responsabilité d’un tiers, la déclaration permet de préserver vos droits. Relisez les conditions particulières de votre contrat pour connaître la franchise exacte et le traitement prévu pour ce type de dommage.
Réparer selon la profondeur de la rayure
Une micro-rayure affecte généralement le vernis et devient surtout visible sous certains éclairages. Une rayure superficielle atteint la peinture, tandis qu’une rayure profonde peut traverser l’apprêt jusqu’à la tôle. Passez délicatement l’ongle sur le défaut. S’il accroche nettement, une simple solution cosmétique risque d’être insuffisante.
- Micro-rayure : un polish adapté ou un efface-rayures peut améliorer l’aspect, à condition de travailler sur une carrosserie propre et froide.
- Rayure de peinture : un stylo de retouche correspondant exactement au code couleur peut limiter la visibilité. Le résultat dépend toutefois de la préparation et de la teinte.
- Rayure profonde : consultez un carrossier. Lorsque la tôle est exposée, une réparation rapide aide à limiter les risques de corrosion.
Les remèdes maison comme le dentifrice ou la pierre d’argile donnent des résultats aléatoires et peuvent altérer le vernis en cas d’abrasion excessive. Après une réparation légère, une cire de protection peut aider à préserver la surface. Elle ne remplace toutefois pas une remise en état lorsque la peinture ou le métal est atteint.
- Voiture rayée : l’assurance rembourse selon le responsable, la garantie et la franchise - 26 septembre 2026
- Assurer un garage en location : le bail fixe la couverture à vérifier - 25 septembre 2026
- Voiture électrique à 200 € par mois sans apport : vérifiez le premier loyer avant de signer - 24 septembre 2026
Articles qui pourraient vous intéresser :
 Assurance cheval prix : comprendre, comparer et payer le juste tarif
 Permis taxi : 3 ans de conduite et 5 étapes clés pour réussir votre installation
 Louer sa voiture : rentabilité, sécurité et étapes pour générer des revenus passifs
 Assurer un garage en location : le bail fixe la couverture à vérifier