Assurer un garage en location : le bail fixe la couverture à vérifier
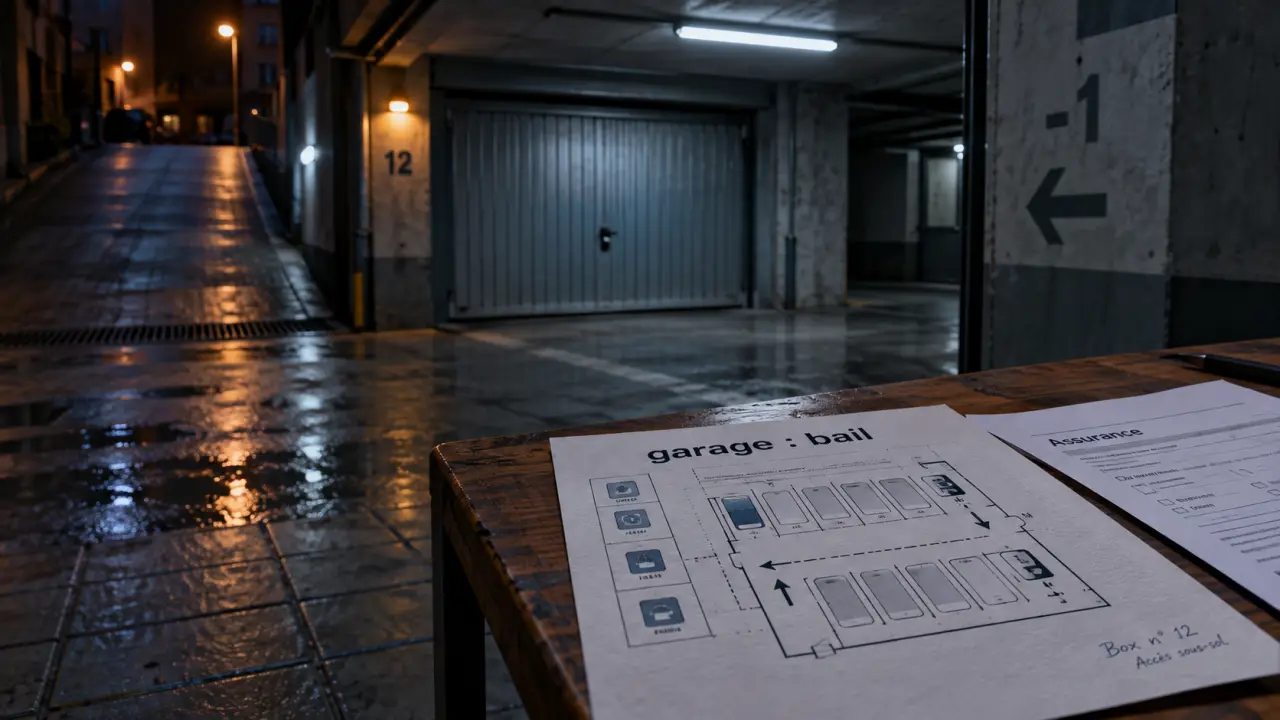
Assurer un garage en location ne consiste pas seulement à vérifier que la voiture est couverte. Le local, les dommages qu’il peut causer et les biens qui y sont entreposés relèvent de garanties différentes. La première étape consiste donc à lire le bail : garage loué avec le logement, bail séparé, box fermé ou simple place de parking, les responsabilités du locataire et du propriétaire ne se recouvrent pas totalement.
Locataire ou propriétaire : qui doit assurer le garage loué ?
Le locataire doit d’abord vérifier ce que prévoit son contrat de location. Lorsqu’un garage est inclus dans le bail d’habitation, il peut être traité comme une dépendance du logement. Le bailleur peut alors demander une attestation d’assurance couvrant les risques locatifs et la responsabilité civile locative. Cette protection peut intervenir si un sinistre prenant naissance dans le garage cause des dommages au propriétaire, aux voisins ou aux parties communes.
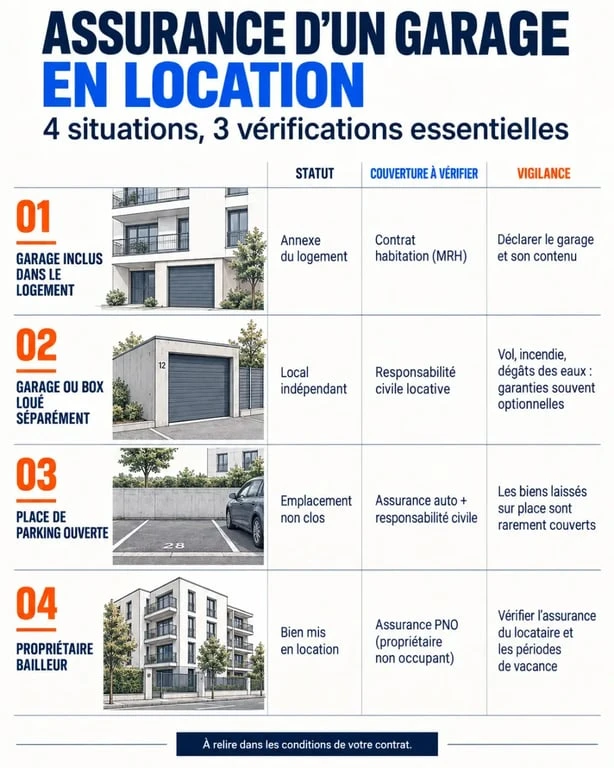
Un garage loué séparément demande une vérification plus précise. L’obligation d’assurance dépend des clauses du bail, de la nature du local et du contrat proposé par l’assureur. Même lorsqu’aucune attestation n’est expressément exigée, rester sans couverture expose le locataire à devoir indemniser lui-même un dommage dont il serait responsable, par exemple après un départ de feu, une fuite ou une dégradation touchant un tiers.
Le propriétaire, de son côté, a intérêt à assurer le bâtiment qu’il met en location. Une assurance propriétaire non occupant peut protéger ses intérêts lorsque le garage est vacant ou lorsque l’assurance du locataire ne répond pas à une situation donnée. En copropriété, elle complète l’assurance souscrite pour l’immeuble. Cette dernière concerne généralement les parties communes, mais elle ne remplace pas nécessairement une protection adaptée au lot privatif.
| Situation | Couverture à examiner en priorité | Point de vigilance |
|---|---|---|
| Garage inclus avec le logement | Assurance habitation et déclaration de dépendance | Surface, distance et conditions prévues au contrat |
| Garage ou box loué seul | Extension habitation ou assurance dédiée | Adresse différente et responsabilité locative |
| Place de parking non fermée | Responsabilité civile et conditions du bail | Protection limitée du véhicule et des biens |
| Propriétaire bailleur | Assurance propriétaire non occupant | Vacance, recours et dommages au local |
Garage, box ou place de parking : la configuration change le risque
Un local fermé ne se traite pas comme un emplacement ouvert
Un garage est généralement un espace fermé destiné au stationnement. Il peut aussi servir à entreposer des outils, des vélos ou du mobilier. Un box fermé présente une organisation proche, notamment dans un parking collectif. Une place de parking, aérienne ou couverte mais non close, ne protège ni les objets ni le véhicule de la même manière. Plus le local est fermé, accessible et susceptible de contenir des biens, plus la déclaration précise de son usage devient importante.
Assurance habitation obligatoire pour les locataires — Découvrez les garanties exigées, les démarches à effectuer et les conséquences en cas de défaut d’assurance pour votre logement loué.
La surface peut aussi modifier les conditions d’acceptation. Macif mentionne l’inclusion possible d’un garage ou de dépendances de moins de 50 m², toutes dépendances comprises. Au-delà de 50 m², une déclaration et une adaptation du tarif sont nécessaires. Direct Assurance évoque, dans certaines conditions, un garage ou un box de 20 m² maximum situé dans la même commune ou dans une commune limitrophe. Ces seuils ne valent pas pour tous les contrats. Ils montrent surtout qu’il faut contrôler les conditions de son assurance plutôt que supposer qu’un garage est automatiquement couvert.
Une adresse distincte doit être déclarée
Un garage attenant au logement est souvent plus simple à rattacher à l’assurance habitation qu’un garage indépendant situé dans un autre quartier ou une autre commune. La proximité ne suffit toutefois pas. L’adresse, la surface, le caractère privatif et l’usage réel doivent correspondre à la déclaration faite à l’assureur.
Un local présenté comme un simple espace de stationnement alors qu’il sert d’atelier ou de lieu de stockage régulier peut ne pas être garanti de la même façon. Le changement d’usage doit donc être signalé, surtout si les biens entreposés ont une valeur importante ou si l’activité augmente le risque de dommage.
Les garanties utiles et les confusions à éviter
Pour assurer un garage en location correctement, il faut distinguer le local, la responsabilité de son occupant et le véhicule. L’assurance du garage peut intervenir pour certains dommages au bâti, comme un incendie, un dégât des eaux, du vandalisme ou des dégradations, selon les garanties souscrites. La responsabilité civile locative peut couvrir les conséquences d’un sinistre causé à autrui. L’assurance automobile reste le contrat de référence pour les dommages ou le vol de la voiture.
- Incendie et dégâts des eaux : vérifiez les dommages au local, le recours des voisins et les conditions de recherche de fuite.
- Vol et vandalisme : contrôlez les exigences de fermeture, les preuves demandées et les exclusions prévues au contrat.
- Biens entreposés : outils, vélos, pneus, meubles ou équipements coûteux peuvent être soumis à des plafonds spécifiques, voire être exclus.
- Véhicule : le fait qu’il soit garé dans un box fermé ne remplace jamais ses propres garanties auto.
Un incident qui démarre dans un garage peut atteindre un mur mitoyen, un couloir commun ou le véhicule voisin. La garantie la plus utile n’est donc pas toujours celle qui rembourse une porte ou un cadenas. La responsabilité civile et les recours de tiers peuvent prendre une place importante lorsque le sinistre touche l’immeuble ou les occupants voisins.
Avant de comparer les options, examinez ce qui se trouve derrière les cloisons, sous le local ou à proximité immédiate. Une cave, des compteurs, des parties communes ou d’autres boxes peuvent modifier l’ampleur potentielle d’un sinistre. Cette configuration doit être déclarée lorsque l’assureur la demande, notamment dans une copropriété.
Extension habitation, contrat dédié ou assurance propriétaire non occupant ?
Une extension de l’assurance habitation convient souvent lorsque le garage est rattaché au domicile et correspond aux critères de dépendance prévus par le contrat. Cette solution est pratique si le local sert à stationner un véhicule et à conserver quelques affaires courantes. Elle doit toutefois être demandée explicitement lorsque le garage est indépendant ou situé à une autre adresse.
Une assurance dédiée pour garage ou box peut être plus cohérente pour une location seule, un local éloigné du domicile ou une situation non admise par le contrat habitation. Elle permet de cadrer le risque propre au local, avec les garanties nécessaires et une déclaration fidèle de la surface, du type d’accès et des objets stockés.
Le choix entre une extension et un contrat dédié dépend donc de plusieurs éléments : présence ou non d’une habitation assurée, distance entre les deux adresses, type de stationnement, usage du local et contenu entreposé. Le montant de la cotisation dépend aussi de ces critères, ainsi que du niveau de garanties retenu. Un devis n’a de valeur que si ces informations sont déclarées avec précision.
Pour le bailleur, l’assurance propriétaire non occupant offre une protection complémentaire du bien immobilier. Elle est particulièrement pertinente entre deux locations ou lorsqu’il faut couvrir la responsabilité du propriétaire. Elle ne dispense pas le locataire de respecter ses propres obligations d’assurance lorsqu’elles résultent du bail ou de son occupation du garage.
Les vérifications à faire avant la remise des clés et lors d’un sinistre
- Relire le bail : identifiez si le garage est une annexe du logement ou s’il fait l’objet d’un bail séparé. Vérifiez aussi l’éventuelle obligation de fournir une attestation d’assurance.
- Déclarer précisément le local : adresse, surface, garage fermé ou parking ouvert, copropriété, accès privatif et usage réel doivent être communiqués à l’assureur.
- Comparer les garanties au-delà du prix : franchise, plafond d’indemnisation, vétusté, exclusions liées au vol et valeur des biens stockés comptent autant que la cotisation.
- Conserver des preuves : état des lieux, photos de la porte et des équipements, inventaire des objets importants et justificatifs d’achat facilitent une éventuelle déclaration.
- Réagir vite après un dommage : sécurisez les lieux, prévenez le propriétaire ou le syndic si nécessaire, rassemblez les éléments utiles et déclarez le sinistre selon le délai prévu au contrat.
Avant toute souscription, demandez un devis en indiquant clairement que le garage est loué, séparé ou non du logement, et s’il se trouve en copropriété. Demandez aussi une réponse écrite sur l’étendue des garanties. Cette précaution évite de découvrir trop tard qu’une dépendance, un objet stocké ou une adresse distincte n’était pas pris en compte.
- Assurer un garage en location : le bail fixe la couverture à vérifier - 25 septembre 2026
- Voiture électrique à 200 € par mois sans apport : vérifiez le premier loyer avant de signer - 24 septembre 2026
- Assurance auto 2026 : pourquoi votre prime augmente et comment la réduire - 23 septembre 2026
Articles qui pourraient vous intéresser :
 Clôture arrachée par le vent et assurance : droits, recours et indemnisations
 Machine pour pneu : 4 critères techniques pour choisir votre équipement de 10 à 26 pouces
 Voiture classée RSV : réparer, vendre ou céder à l’assurance ?
 Assurance auto 1 mois : conditions, tarifs réels et risques de fraude à éviter