TVA récupérable sur un véhicule d’occasion : la facture et la carte grise décident
Pour récupérer la TVA sur un véhicule d’occasion, l’achat professionnel ne suffit pas. Trois conditions doivent être réunies : l’acheteur doit être assujetti à la TVA, le véhicule doit être affecté à l’activité professionnelle et la facture doit faire apparaître une TVA déductible. Le régime appliqué par le vendeur et la catégorie administrative du véhicule sont donc déterminants.
Le premier réflexe : lire le régime de TVA avant de signer
La TVA récupérable sur un véhicule dépend d’abord de la manière dont le vendeur facture l’opération. Une entreprise ne peut déduire que la taxe qui lui a effectivement été facturée. Une annonce indiquant « TVA récupérable » ne remplace donc pas une facture détaillée.
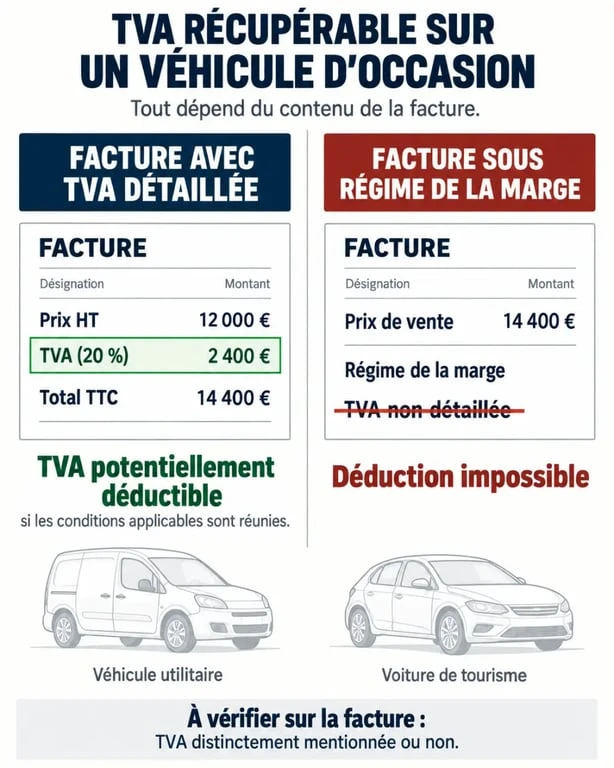
| Situation d’achat | TVA sur la facture | Déduction possible ? |
|---|---|---|
| Achat à un professionnel au prix total | Prix HT, taux de TVA, montant de TVA et total TTC distincts | Oui, si le véhicule et son usage ouvrent droit à déduction |
| Véhicule vendu sous régime de la marge | TVA non détaillée, avec mention relative au régime de la marge | Non |
| Achat auprès d’un particulier | Aucune TVA facturée | Non |
| Achat intracommunautaire | Traitement lié à l’autoliquidation | Possible sous conditions |
Pourquoi la TVA sur marge ne se récupère pas
Le régime de la marge est fréquent dans le commerce des véhicules d’occasion. Le revendeur calcule sa propre TVA sur sa marge de revente, sans isoler une TVA sur le prix payé par l’acheteur. La facture peut porter une mention telle que « TVA non récupérable, régime de la marge ». Même si le vendeur est un professionnel assujetti, aucun montant de taxe n’est alors déductible par l’entreprise acheteuse.
Ce qu’une facture exploitable doit contenir
Pour sécuriser la déduction, conservez l’original de la facture avec l’identité et le numéro de TVA du vendeur, l’identité de votre entreprise, la date, la désignation précise du véhicule et, si possible, son VIN. La facture doit également indiquer le prix HT, le taux appliqué, le montant de TVA et le total TTC. Vérifiez ces éléments avant le paiement : une facture corrigée après coup peut retarder la comptabilisation et la déclaration.
Utilitaire ou voiture de tourisme : la carte grise tranche souvent
La règle générale est plus favorable aux véhicules utilitaires qu’aux voitures particulières. Un véhicule affecté au transport de marchandises, identifié notamment par une catégorie CTTE, VU ou N1 selon sa configuration et son homologation, ouvre en principe droit à déduction lorsqu’il est utilisé pour les besoins de l’activité. La carte grise reste le document de référence, bien plus que l’apparence extérieure du véhicule.
TVA déductible sur les véhicules : règles officielles — Consultez les règles du BOFiP concernant le droit à déduction de la TVA pour les véhicules de transport de personnes ou à usages mixtes.
Les véhicules généralement éligibles
Une camionnette, un fourgon ou un véhicule utilitaire d’occasion acheté avec une TVA calculée sur le prix total peut permettre de déduire la taxe sur l’acquisition. Par exemple, pour une camionnette facturée 25 000 € HT avec 5 000 € de TVA, l’entreprise peut imputer 5 000 € de TVA déductible sur sa TVA collectée, sous réserve de remplir les autres conditions. Si la TVA déductible excède la TVA collectée sur la période, un crédit de TVA peut apparaître.
Les voitures particulières et les exceptions professionnelles
La TVA sur l’achat d’un véhicule de tourisme est en principe exclue, même lorsque la voiture est utilisée pour les déplacements professionnels d’un dirigeant ou d’un salarié. Certaines activités peuvent toutefois relever d’exceptions, notamment lorsque le véhicule est destiné à la location, au transport de personnes à titre onéreux, à l’enseignement de la conduite ou à certains transports sanitaires. L’entreprise doit alors pouvoir démontrer l’affectation réelle du véhicule à cette activité.
Un véhicule peut sembler professionnel parce qu’il porte un logo, stationne sur un parking d’entreprise et circule chaque jour pour le travail. Sa qualification fiscale dépend pourtant des documents disponibles : genre indiqué sur le certificat d’immatriculation, configuration homologuée, contrat d’affectation et factures. Ajouter un équipement ou modifier l’apparence d’une voiture ne suffit pas. Une transformation en utilitaire doit être effectivement réalisée puis homologuée pour modifier sa qualification administrative.
Ne confondez pas TVA sur l’achat et TVA sur les dépenses de route
L’absence de TVA déductible sur l’achat d’une voiture de tourisme ne signifie pas qu’aucune dépense liée au véhicule ne peut être prise en compte. Les règles varient selon la nature du frais, l’énergie utilisée, la catégorie du véhicule et son emploi professionnel. Séparer les factures dans la comptabilité permet de traiter chaque dépense selon la règle applicable.
- Entretien et réparations : la TVA peut être déductible lorsque les dépenses concernent un véhicule ouvrant droit à déduction et sont justifiées par une facture.
- Location et LOA : la TVA est examinée au fil des loyers facturés, et non récupérée en une seule fois comme lors d’un achat comptant. Les restrictions applicables aux véhicules de tourisme restent déterminantes.
- Carburant : les droits à déduction varient selon le carburant et le type de véhicule. Pour certains véhicules de tourisme, la TVA sur l’essence peut être récupérable à hauteur de 80 %, tandis que les véhicules utilitaires peuvent, dans certaines conditions, ouvrir droit à une déduction de 100 % sur le carburant.
- Électricité : la TVA sur l’électricité utilisée pour recharger un véhicule électrique peut être déduite à 100 % lorsque les conditions de droit commun sont réunies.
- Péages : une facture établie au nom de l’entreprise et liée aux déplacements professionnels est indispensable pour justifier la TVA éventuellement déductible.
En cas d’usage à la fois privé et professionnel, ne considérez pas automatiquement toutes les dépenses comme déductibles. Documenter les déplacements, identifier les utilisateurs et distinguer les frais engagés pour l’activité réduisent le risque de remise en cause. L’amortissement comptable du véhicule relève d’une question distincte de la récupération de TVA.
Déclarer la TVA et conserver les preuves sans fragiliser le dossier
La TVA déductible ne correspond pas à un remboursement automatique versé dès l’achat. Elle s’impute, dans la déclaration périodique, sur la TVA collectée auprès des clients. Selon le régime de l’entreprise, cette déclaration est notamment effectuée via la CA3 ou la CA12. L’écriture comptable doit correspondre à la date, au montant et au régime indiqués sur la facture.
Une méthode de vérification avant l’achat
- Confirmez que votre entreprise est assujettie à la TVA. Un entrepreneur bénéficiant de la franchise en base ne récupère pas la TVA.
- Demandez au vendeur si la vente est facturée avec une TVA calculée sur le prix total ou sous le régime de la marge.
- Contrôlez la carte grise, le genre du véhicule et son homologation. Ne vous fiez pas à la seule désignation commerciale.
- Évaluez l’usage prévu : utilitaire affecté à l’activité, véhicule de tourisme ou activité bénéficiant d’une exception.
- Exigez une facture complète avant de verser le solde et archivez-la avec la carte grise, le bon de commande et les justificatifs d’usage.
Le cas d’un achat dans un autre pays de l’Union européenne
Un achat intracommunautaire ne se traite pas comme un achat français classique. L’entreprise communique généralement son numéro de TVA intracommunautaire et procède à l’autoliquidation : elle déclare simultanément la TVA due et, si les conditions sont remplies, la TVA déductible. La facture étrangère, les preuves de transport, l’identification du véhicule et les formalités requises, notamment le quitus fiscal, doivent être réunis avant l’immatriculation.
Avant de comparer deux offres d’occasion, comparez donc les montants hors taxes, le régime de facturation, la catégorie administrative et le coût total d’utilisation. Un prix TTC plus bas sous TVA sur marge peut rester intéressant, mais il ne procure pas le même avantage de trésorerie qu’un utilitaire facturé avec une TVA réellement déductible.
- TVA récupérable sur un véhicule d’occasion : la facture et la carte grise décident - 22 septembre 2026
- Permis maxi scooter : le guide complet pour passer du 125 cm³ au A2 automatique - 21 septembre 2026
- Assurance auto 1 mois : conditions, tarifs réels et risques de fraude à éviter - 20 septembre 2026
Articles qui pourraient vous intéresser :
 Gestea-senior.fr avis : ce qu’il faut vraiment savoir avant de vous lancer
 Boîte à clé sécurisée extérieur assurance : tout ce qu’il faut savoir pour être couvert
 Assurance tracteur pour particulier : 3 750 euros d’amende et 3 garanties indispensables
 Stage de conduite préventive : 4 bénéfices concrets pour maîtriser l’urgence routière