Assurance auto 2026 : pourquoi votre prime augmente et comment la réduire
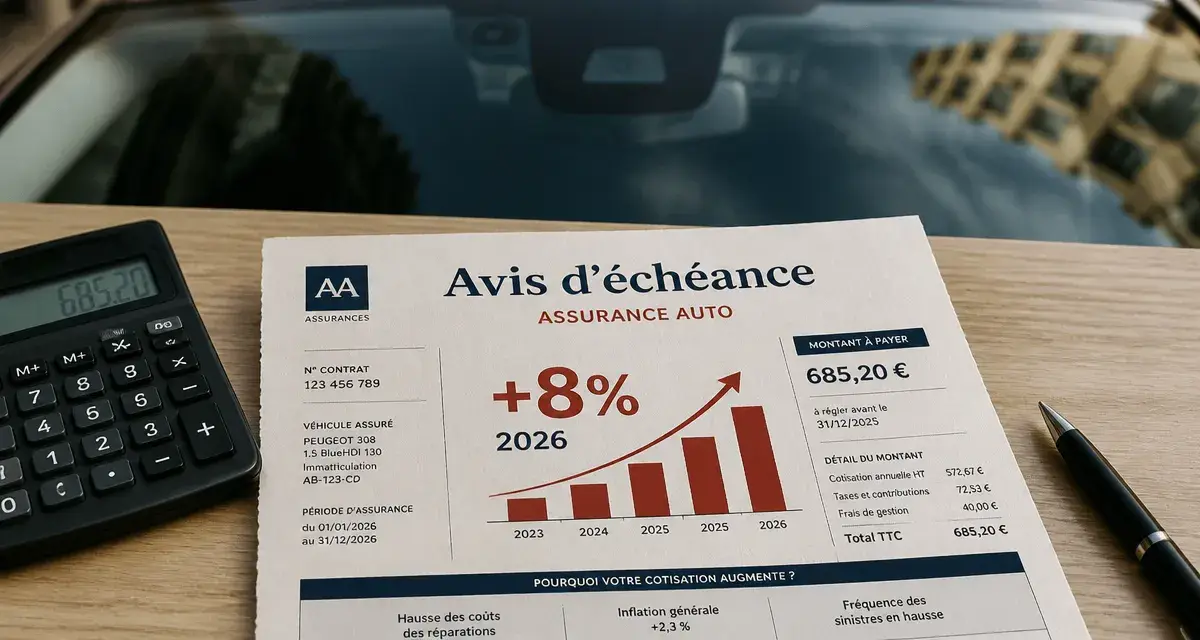
Vous avez reçu votre dernier avis d’échéance et le montant de votre cotisation a bondi. Cette situation touche une majorité d’automobilistes en 2026. Même avec un bonus 50 intact, de nombreux assurés constatent une hausse de leur facture annuelle. Comprendre les mécanismes derrière cette augmentation est la première étape pour reprendre le contrôle sur votre budget automobile.
Combien augmente réellement l’assurance auto en 2026 ?
Si les prévisions officielles tablaient sur une hausse comprise entre 4 % et 6 %, la réalité du terrain est plus marquée. Les données observées font état d’une augmentation moyenne de 8 % sur le territoire. Pour un conducteur moyen, cela représente une charge supplémentaire estimée entre 30 et 50 euros par an.
Il est nécessaire de distinguer deux composantes dans votre avis d’échéance :
La prime de base, fixée par l’assureur pour couvrir le risque lié à votre profil et votre véhicule, et les taxes obligatoires, comme la TSCA (Taxe Spéciale sur les Conventions d’Assurance) et la surprime CatNat, qui échappent au contrôle des assureurs et pèsent de plus en plus lourd dans le calcul final.
Pourquoi votre prime grimpe : les 6 causes majeures
La hausse actuelle résulte d’une accumulation de facteurs structurels touchant le secteur de l’automobile et de l’assurance.
1. L’explosion du coût des réparations
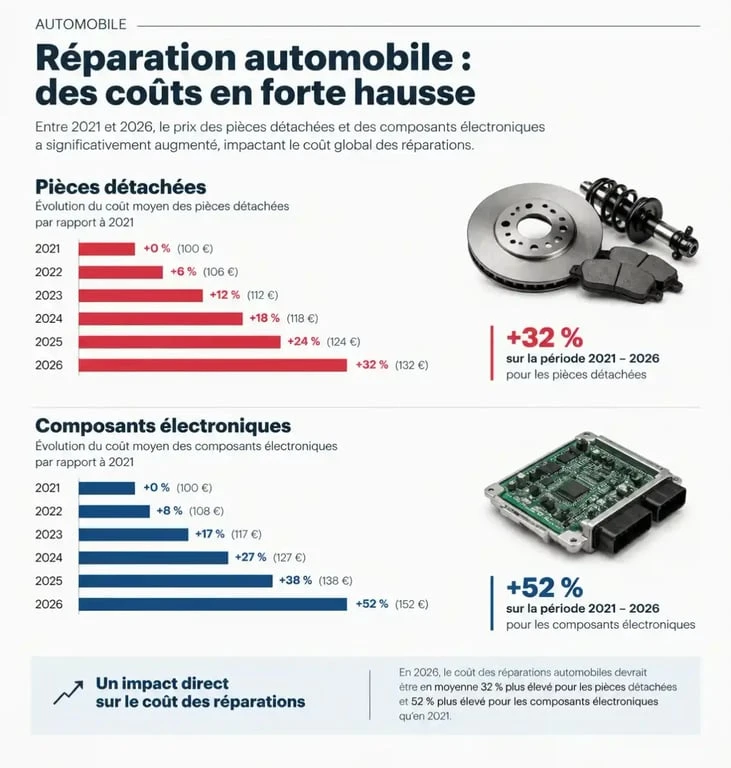
La sophistication des véhicules, notamment avec l’intégration des systèmes d’aide à la conduite (ADAS), complexifie les interventions. Les pièces détachées ont vu leur prix augmenter de 30 % en cinq ans, tandis que les composants électroniques ont bondi de 42 %. Chaque intervention en carrosserie devient plus onéreuse, impactant mécaniquement le coût des sinistres.
2. Le poids des événements climatiques
La multiplication des épisodes de grêle et d’inondations, comme ceux observés à Paris en mai 2025 avec plus de 61 000 véhicules sinistrés, coûte cher aux assureurs. Pour faire face à ces sinistres naturels, la surprime CatNat est passée de 6 % à 9 % au 1er janvier 2025, une hausse répercutée sur les garanties vol et incendie de chaque contrat.
3. La fin de l’exonération pour les véhicules électriques
En 2026, la fiscalité évolue. La fin progressive de l’exonération de la TSCA pour les véhicules électriques entraîne une hausse de la cotisation qui peut dépasser 20 % pour certains modèles. Cette transition fiscale vise à harmoniser la taxation entre les motorisations thermiques et électriques.
4. Une sinistralité grave en hausse
Selon l’Observatoire National Interministériel de la Sécurité Routière, si le nombre de blessés graves diminue légèrement, ces cas représentent toujours 73 % des indemnités versées par les assureurs. La gravité des accidents pèse lourdement sur la mutualisation des risques.
5. Le coût du vol automobile
Le vol de véhicules demeure un poste de dépense majeur pour les compagnies. La lutte contre les réseaux organisés nécessite des investissements accrus dans la sécurisation, dont le coût est partagé entre tous les assurés.
6. L’adaptation aux nouvelles réglementations
L’introduction de mesures comme les plaques roses provisoires et le déploiement du Fichier des Véhicules Assurés (FVA) croisé aux radars imposent des frais de gestion et de mise à jour informatique que les assureurs répercutent sur les tarifs globaux.
Segmentation des profils : qui est le plus touché ?
L’impact de la hausse n’est pas uniforme. Certains profils subissent des augmentations bien plus fortes que la moyenne nationale.
Comment résilier votre assurance auto : les démarches officielles — Découvrez les conditions et les étapes légales pour mettre fin à votre contrat d’assurance automobile en toute simplicité.
| Profil ou zone | Impact sur la prime |
|---|---|
| Jeunes conducteurs (17-25 ans) | Prime moyenne à 2 164 €/an |
| Conducteurs en Corse | Prime moyenne à 952 €/an |
| Conducteurs en Bretagne | Prime moyenne à 592 €/an |
| Véhicules électriques | Hausse liée à la fin de la TSCA |
Les disparités régionales sont frappantes : un conducteur en Corse paie en moyenne près de 360 euros de plus qu’un conducteur en Bretagne, en raison d’une sinistralité locale plus élevée et de coûts d’intervention logistique différents.
Comment réduire votre prime malgré cette tendance
Face à cette hausse, ne restez pas passif. Plusieurs leviers permettent d’optimiser votre budget.
Utilisez la loi Hamon : si votre contrat a plus d’un an, vous pouvez le résilier à tout moment sans frais ni justification. C’est l’outil le plus puissant pour mettre en concurrence votre assureur actuel avec les offres du marché.
Ajustez vos garanties : si vous possédez un véhicule ancien, le passage d’une formule « tous risques » à une formule « intermédiaire » peut générer des économies substantielles. Vérifiez toutefois les garanties bris de glace et vol avant de valider ce changement.
Modifiez votre franchise : en acceptant d’augmenter légèrement ce montant, vous réduisez la cotisation annuelle. Définissez le montant que vous êtes prêt à assumer en cas de sinistre responsable pour protéger votre trésorerie sur le long terme.
Négociez avec votre assureur : avant de résilier, contactez votre conseiller. Un assureur est souvent prêt à accorder un geste commercial ou à appliquer une remise fidélité pour conserver un bon client, surtout si vous présentez un devis concurrentiel.
Optez pour la télématique : les contrats « pay-how-you-drive » permettent de moduler la prime en fonction de votre conduite réelle. Pour les bons conducteurs, c’est une opportunité de bénéficier de remises allant jusqu’à 25 % sur la cotisation annuelle.
Ce qu’il faut retenir pour 2026
L’assurance auto traverse une période de transformation tarifaire profonde. Si la hausse est réelle, elle n’est pas une fatalité. En comparant régulièrement les devis, en ajustant vos garanties à l’usage réel de votre véhicule et en exploitant les outils de résiliation simplifiée, vous pouvez limiter l’impact de ces augmentations sur votre pouvoir d’achat. Prenez le temps d’analyser votre avis d’échéance : chaque ligne compte pour comprendre ce que vous payez réellement.
- Assurance auto 2026 : pourquoi votre prime augmente et comment la réduire - 23 septembre 2026
- TVA récupérable sur un véhicule d’occasion : la facture et la carte grise décident - 22 septembre 2026
- Permis maxi scooter : le guide complet pour passer du 125 cm³ au A2 automatique - 21 septembre 2026