Gérant de société : voiture personnelle ou voiture d’entreprise, quel choix pour la TVA, les charges et l’usage privé ?
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
Pour un gérant, une voiture peut rester un bien personnel remboursé par la société ou devenir un véhicule inscrit à l’actif de l’entreprise. Le bon choix dépend du kilométrage professionnel, de l’usage privé, du type de véhicule, du statut social du dirigeant et de la qualité des justificatifs conservés.
Gérant de société : acheter la voiture au nom de l’entreprise ou la garder à titre personnel ?
Une voiture de société est achetée, louée ou prise en crédit-bail par l’entreprise. Celle-ci règle les échéances et les frais liés au véhicule, comme l’assurance, l’entretien, les réparations, le carburant, les péages ou le stationnement lorsqu’ils sont engagés pour l’activité. En contrepartie, le véhicule entre dans le périmètre comptable et fiscal de la société.
Avec un véhicule personnel, le gérant conserve la propriété, le financement et les contraintes associées. La société lui rembourse uniquement les déplacements professionnels, au moyen d’indemnités kilométriques ou de frais réels justifiés. Cette solution limite le mélange entre dépenses privées et dépenses professionnelles.
| Situation | Point fort principal | Point de vigilance |
|---|---|---|
| Véhicule détenu par la société | Les dépenses d’usage sont supportées directement par l’entreprise. | L’usage privé peut créer un avantage en nature et des cotisations. |
| Véhicule personnel du gérant | La gestion est souvent plus simple lorsque l’usage professionnel reste modéré. | Chaque déplacement professionnel doit être traçable et justifié. |
| Véhicule utilitaire | Les règles de TVA et de taxes sont souvent plus favorables. | La catégorie administrative doit correspondre à l’usage réel. |
Le volume de trajets professionnels change l’équation
Un gérant qui se déplace peu, utilise sa voiture surtout le soir et le week-end, puis réalise quelques rendez-vous clients, a intérêt à étudier le véhicule personnel avec indemnités kilométriques. À l’inverse, une voiture mobilisée quotidiennement pour visiter des chantiers, livrer du matériel ou parcourir plusieurs milliers de kilomètres par an peut justifier une détention par la société.
Il faut distinguer le coût de trésorerie du coût fiscal. Une dépense payée par la société n’est pas automatiquement déductible dans son intégralité. Une voiture de tourisme peut être soumise à un plafond d’amortissement ou de déduction. La fraction excédentaire fait alors l’objet d’une réintégration fiscale.
Ce que la société peut déduire, et les limites à anticiper
Lorsqu’elle détient ou loue le véhicule, la société peut comptabiliser les dépenses engagées dans son intérêt : loyers de location ou de crédit-bail, amortissement dans la limite applicable, assurance, entretien, pneumatiques, réparations, carburant, péages et stationnement. Ces charges doivent rester justifiées, proportionnées à l’activité et correctement enregistrées.
Amortissement, location et crédit-bail : une limite aussi pour les voitures particulières
Le plafonnement fiscal ne concerne pas uniquement l’achat comptant. Il s’applique également, selon les cas, aux loyers de location longue durée et de crédit-bail d’une voiture de tourisme. Son niveau varie notamment selon les émissions du véhicule. Un modèle coûteux n’est donc pas nécessairement déductible à hauteur de son prix total.
Avant de signer, comparez le coût global sur la durée envisagée : apport, loyers, entretien inclus ou non, assurance, restitution, kilométrage contractuel et fiscalité. Une mensualité basse peut masquer un coût élevé en fin de contrat ou une déduction limitée. Le coût comptable et le montant réellement supporté par la société doivent être examinés séparément.
TVA et taxes sur les véhicules : ne pas raisonner par automatisme
La TVA sur l’achat ou la location d’un véhicule de tourisme n’est, en principe, pas récupérable. Les véhicules utilitaires obéissent généralement à un traitement plus favorable, sous réserve de leur qualification et de leur utilisation. La TVA sur le carburant suit également des règles variables selon l’énergie utilisée et la nature du véhicule. Il ne faut donc pas appliquer un taux identique à toutes les dépenses.
Les taxes sur l’affectation des véhicules à des fins économiques, encore souvent désignées par le terme TVS, doivent être intégrées au calcul. Elles peuvent concerner des véhicules de tourisme et certains véhicules de catégorie N1. L’utilitaire réellement conçu pour transporter des marchandises peut bénéficier d’un régime différent. La carte grise, l’aménagement du véhicule et son usage concret doivent être vérifiés avant l’achat.
Véhicule personnel du gérant : indemnités kilométriques ou frais réels ?
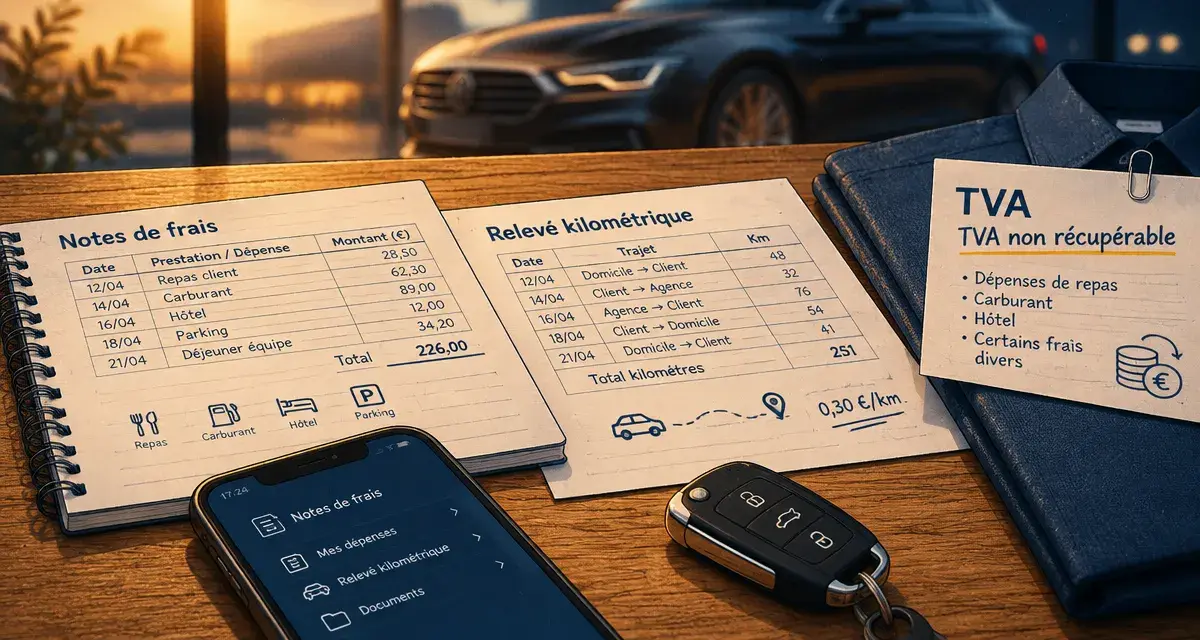
Lorsque le véhicule reste dans le patrimoine personnel du dirigeant, la société peut rembourser les trajets réalisés pour ses besoins. La méthode la plus courante consiste à utiliser les indemnités kilométriques, calculées à partir du barème administratif. Elles prennent globalement en compte la dépréciation du véhicule, l’assurance, l’entretien et une part des frais d’usage.
Le remboursement ne doit pas devenir une enveloppe forfaitaire sans lien avec les déplacements. Le gérant doit pouvoir démontrer la réalité de chaque trajet professionnel. Les frais de péage, de stationnement ou certains frais de carburant peuvent nécessiter un traitement distinct selon la méthode retenue. Les dépenses doivent rester cohérentes avec l’activité de la société.
Le relevé de déplacements est un outil de pilotage, pas une formalité
Conservez un relevé indiquant la date, le point de départ, la destination, le motif professionnel et le nombre de kilomètres. Lorsque cela est nécessaire, ajoutez les justificatifs de dépense. Un agenda commercial, des factures clients et des tickets de péage peuvent compléter utilement ce dossier. Cette organisation protège la société en cas de contrôle et rend les remboursements plus crédibles.
Le kilométrage révèle aussi le rythme réel de l’activité. Une hausse régulière des visites, des interventions urgentes ou des tournées peut faire évoluer l’intérêt économique vers un véhicule de société. À l’inverse, des trajets occasionnels ne justifient pas toujours d’immobiliser du capital dans une voiture professionnelle. Suivre les kilomètres pendant plusieurs mois permet de décider à partir d’habitudes observées, plutôt que d’une estimation optimiste.
Usage privé : quand la voiture devient un avantage en nature
Un avantage en nature apparaît lorsque la société met un véhicule à la disposition du gérant et que celui-ci peut l’utiliser en dehors de ses besoins professionnels : trajets domicile-travail selon les circonstances, week-ends, vacances ou déplacements personnels. Le fait que la voiture soit utilisée principalement pour le travail ne supprime pas, à lui seul, cet enjeu.
Cet avantage est imposable et entre dans l’assiette des cotisations sociales. Il doit être évalué selon les règles applicables, au réel ou au forfait. Le calcul dépend notamment du mode de détention du véhicule, de son âge, de la prise en charge éventuelle du carburant privé et du régime du dirigeant.
TNS et assimilé salarié : sécuriser le traitement social
Le gérant majoritaire de SARL ou d’EURL relève généralement du statut de travailleur non salarié, ou TNS. Le président de SAS, de SASU ou certains dirigeants de SA sont, quant à eux, assimilés salariés. Cette différence peut modifier les modalités déclaratives et l’évaluation retenue. Dans les deux cas, une mise à disposition personnelle doit être identifiée au lieu d’être laissée hors comptabilité.
Une limitation écrite de l’usage privé, la remise des clés en dehors des périodes de mission ou une participation financière du dirigeant peuvent réduire le risque, mais seulement si les pratiques correspondent aux règles internes. Une interdiction théorique ne suffit pas lorsque la société ne peut pas vérifier son application.
Une méthode simple pour décider sans opposer fiscalité et usage réel
Le choix le plus pertinent est souvent celui qui reste simple à justifier. Avant l’achat ou la location, établissez une comparaison sur une année complète : kilométrage professionnel prévisionnel, kilomètres privés, coût d’acquisition ou de location, carburant, assurance, entretien, TVA récupérable, taxes éventuelles et avantage en nature.
- Privilégiez le véhicule personnel si les trajets professionnels sont occasionnels, si l’usage privé domine et si vous tenez un relevé kilométrique fiable.
- Étudiez le véhicule de société si l’usage professionnel est intensif, régulier et facile à séparer des besoins personnels.
- Examinez en priorité l’utilitaire lorsque l’activité impose le transport de matériel ou de marchandises.
- Intégrez l’avantage en nature dès le départ si le gérant utilisera aussi la voiture à titre privé.
- Faites valider le montage par votre expert-comptable avant la signature, surtout en cas de location, de véhicule électrique ou de situation mixte.
La meilleure solution n’est pas celle qui promet le plus de charges déductibles sur le papier. C’est celle qui correspond à l’usage réel du gérant, préserve la trésorerie de la société et reste solide sur les plans comptable, fiscal et social.
- Gérant de société : voiture personnelle ou voiture d’entreprise, quel choix pour la TVA, les charges et l’usage privé ? - 19 octobre 2026
- Préserver la batterie de sa voiture électrique : les gestes qui protègent l’autonomie et la revente - 18 octobre 2026
- Voiture d’occasion en concession : payer plus pour sécuriser l’achat, ou non ? - 17 octobre 2026
Articles qui pourraient vous intéresser :
 Panne d’éclairage sur remorque : 6 étapes pour tester votre prise sans garagiste
 Voiture à 25 000 euros : 3 segments à privilégier et les pièges du neuf face à l’occasion
 Contrôle technique d’une voiture neuve : anticiper l’échéance des 4 ans
 Leasing voiture professionnel : 3 leviers pour maîtriser vos coûts et optimiser votre flotte