Prime d’assurance : comprendre le calcul et réduire le coût sans sacrifier les garanties
Publié par : Élise de La Ferrière — Rédactrice spécialisée en assurance
La prime d’assurance est la somme versée à l’assureur en contrepartie des garanties prévues au contrat. Son montant dépend du risque couvert, des frais, de la marge et des taxes applicables. Pour comprendre une facture ou comparer deux offres, examinez le coût annuel, mais aussi les franchises, les plafonds et les exclusions.
Lire le prix annoncé : prime, cotisation et montant annuel
La prime finance la couverture d’un risque pendant une période donnée, généralement de 12 mois. Elle contribue à la mutualisation : les sommes collectées auprès des assurés servent notamment à indemniser les sinistres couverts. Elles ne forment pas une épargne individuelle que l’assuré récupérerait en l’absence de dommage.
Calcul pédagogique de la prime pure
Estimez la prime pure à partir de la fréquence annuelle des sinistres et de leur coût moyen.
Résultats de la simulation
Cette simulation est pédagogique et fondée uniquement sur les formules indiquées : fréquence × coût moyen pour la prime pure, puis prime pure ÷ valeur assurée × 1 000 pour le taux technique. Elle ne constitue ni un devis ni un tarif contractuel et n’intègre aucun coefficient sectoriel, fiscal ou commercial.
Le paiement peut être annuel, semestriel, trimestriel ou mensuel. Un prélèvement mensuel ne signifie donc pas que le contrat ne vous engage que pour un mois. Le fractionnement peut entraîner des frais : comparez toujours le total annuel réellement payé, et pas seulement le montant de chaque prélèvement.
| Terme | Ce qu’il désigne |
|---|---|
| Prime | Prix de la couverture prévue au contrat. |
| Cotisation | Terme souvent employé par les mutuelles et couramment utilisé comme synonyme de prime. Il ne désigne pas uniquement une mensualité. |
| Prime pure | Coût statistique attendu des sinistres, avant les frais, la marge et la fiscalité. |
| Prime commerciale | Prime pure augmentée des chargements, notamment les frais et la marge. |
| Prime totale | Montant intégrant les taxes et contributions applicables. |
| Prime nette ou brute | Appellations dont le sens dépend du document. Vérifiez notamment si les taxes et les frais sont inclus. |
À l’échéance principale, le contrat peut être renouvelé par tacite reconduction. L’avis d’échéance indique alors le montant demandé pour la nouvelle période, les dates de paiement et les éventuelles évolutions tarifaires. Il permet de vérifier si la somme prélevée correspond bien à celle prévue pour le renouvellement.
Comprendre le calcul pour expliquer les écarts de tarif
Du coût des sinistres au prix facturé
Une formule pédagogique de la prime pure est la suivante : fréquence des sinistres × coût moyen d’un sinistre. Elle s’applique à un ensemble de risques comparables. L’assureur ajoute ensuite les frais nécessaires à son activité, sa marge et les prélèvements applicables. Ce calcul simplifié explique la logique du prix, mais ne permet pas de reconstituer à lui seul un devis.
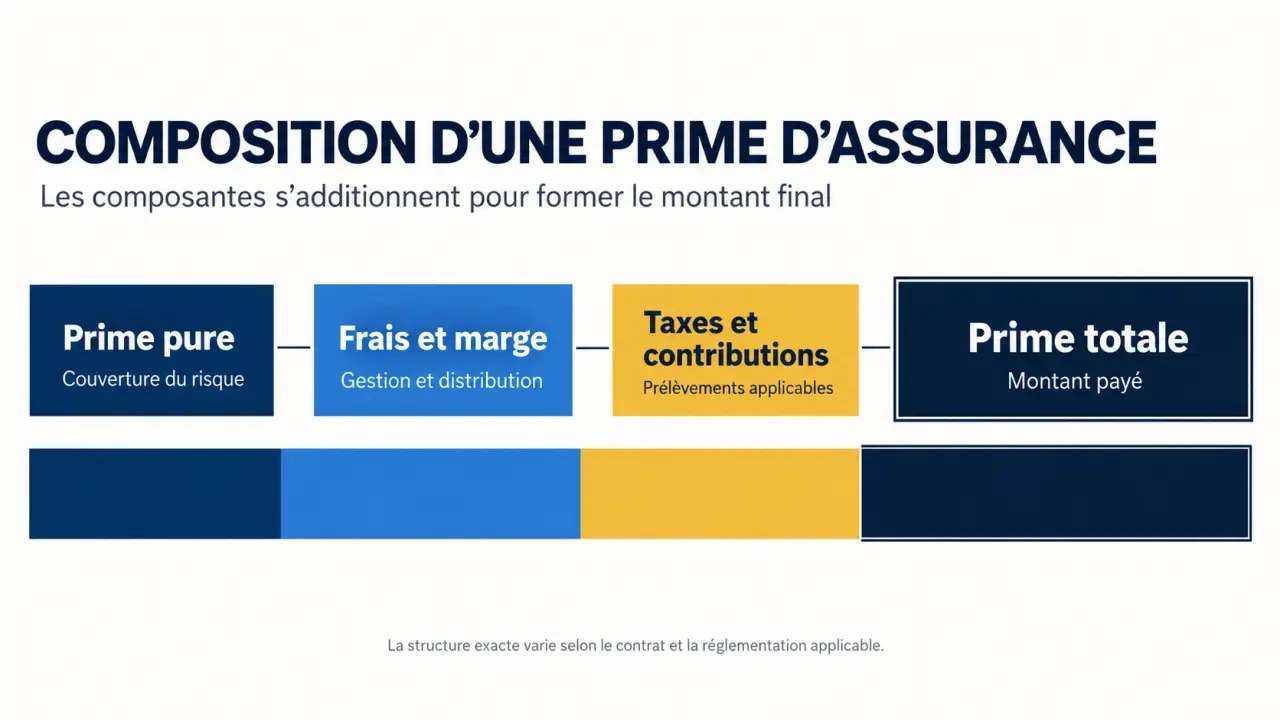
Dans l’exemple présenté par gdroit.fr, un ensemble de 10 000 maisons connaît 10 sinistres annuels, pour un total de 900 000 € d’indemnités. La fréquence est de 0,001 et le coût moyen atteint 90 000 €. La prime pure s’élève donc à 90 € par maison. Rapportée à une valeur assurée de 100 000 €, elle correspond à un taux technique de 0,9 ‰, avant les chargements et les taxes.
Il n’existe pas de taux fiscal unique applicable à toutes les assurances. Les taxes et les contributions dépendent notamment de la nature des garanties. Un pourcentage associé à une couverture donnée ne peut donc pas être appliqué automatiquement à un autre contrat.
Les critères changent selon le risque assuré
- Auto : véhicule, usage, profil du conducteur, antécédents et bonus-malus.
- Habitation : localisation, surface, caractéristiques du logement, capitaux assurés et garanties souscrites.
- Santé : âge, composition du foyer et niveau de remboursement choisi.
- Emprunteur : garanties, durée, quotité et profil de risque, dans les limites légales applicables au questionnaire de santé.
En assurance emprunteur, vérifiez aussi si les cotisations sont calculées sur le capital initial ou sur le capital restant dû. Leur évolution peut différer sensiblement. Dans toutes les branches, une franchise plus élevée peut réduire la prime, mais augmente la somme qui restera à votre charge en cas de sinistre. Comparez donc l’économie réalisée avec le montant que vous pourriez devoir payer.
Comparer les offres sans acheter une protection trop faible
La prime la plus avantageuse n’est pas toujours la plus basse. Deux devis peuvent couvrir des événements différents ou prévoir des plafonds très éloignés. Avant de négocier le prix, mettez les garanties et les montants assurés au même niveau. Vous pourrez alors comparer des protections réellement équivalentes.
Une longue liste de garanties ne suffit pas à évaluer un contrat. Une exclusion ou un plafond trop bas peut limiter l’indemnisation pour le risque qui vous préoccupe le plus. Pour vérifier ce que prévoit l’offre, imaginez un sinistre concret, comme un dégât des eaux dans votre logement, puis suivez les étapes de l’indemnisation : l’événement est-il couvert ? Une exclusion s’applique-t-elle ? Quel plafond est prévu et quelle franchise restera à votre charge ? Cette vérification révèle des différences qu’un simple tarif ne montre pas.
Pour réduire le coût sans fragiliser la couverture, examinez plusieurs leviers :
- Supprimez les options devenues inutiles et repérez les doublons, sans supposer que deux contrats indemnisent de la même manière.
- Choisissez une franchise compatible avec votre épargne disponible.
- Comparez les paiements annuels et fractionnés en tenant compte des frais.
- Demandez plusieurs devis en fournissant des informations identiques et exactes.
Vous pouvez tenter de négocier, mais l’assureur n’est pas tenu d’accorder une remise. Ne minorez jamais volontairement le risque pour obtenir un prix inférieur : une déclaration inexacte peut compromettre l’indemnisation. Lors de la comparaison, vérifiez aussi que les informations déclarées et les garanties souhaitées sont les mêmes d’un devis à l’autre.
Réagir à une hausse ou à une difficulté de paiement
Identifier la cause avant de contester
Une augmentation peut découler d’une clause d’indexation, d’une révision tarifaire prévue au contrat, d’un changement de risque, d’un malus, de nouvelles garanties ou de prélèvements obligatoires. L’indexation peut faire évoluer à la fois la prime et certains montants garantis : vérifiez ces deux éléments sur l’avis d’échéance.
Demandez par écrit le motif de la hausse et le fondement contractuel invoqué. Une augmentation n’ouvre pas systématiquement le même droit de résiliation : les modalités dépendent du contrat et du régime applicable. Lorsqu’une faculté de résiliation pour hausse est prévue, le délai peut notamment aller de 15 jours à un mois, selon les conditions concernées. En cas de désaccord, adressez une réclamation à l’assureur. Si le litige persiste, vous pouvez envisager de saisir le Médiateur de l’assurance, sous réserve que votre situation soit recevable.
Ne pas confondre impayé et résiliation
L’appel de prime, souvent présenté sous la forme d’un avis d’échéance, indique le montant dû et la date de paiement. Vérifiez également la période couverte, les références du contrat et le détail des frais. Bloquer un prélèvement ne résilie pas le contrat et ne met pas fin aux sommes dues.
Pour les contrats relevant du mécanisme général du Code des assurances, hors régimes particuliers, un défaut de paiement dans les 10 jours suivant l’échéance peut entraîner une mise en demeure. La garantie peut être suspendue 30 jours après cette mise en demeure, puis le contrat résilié 10 jours supplémentaires plus tard. La dette n’est pas effacée pour autant. Contactez rapidement l’assureur pour rechercher une solution et éviter une interruption de couverture.
En entreprise, rattacher la prime au bon exercice
Les primes d’assurance sont généralement enregistrées au compte 616, dans les services extérieurs du compte 61. Selon l’organisation comptable, la dette est enregistrée au compte fournisseur 401, puis son règlement au compte banque 512. Les subdivisions 6161 à 6165 permettent notamment de distinguer les assurances multirisques, les dommages liés à la construction, le transport, les risques d’exploitation et l’insolvabilité des clients.
La charge doit correspondre à la période effectivement couverte. Pour une prime de 10 000 € couvrant la période du 1er juillet au 30 juin suivant, avec une clôture au 31 décembre, la moitié concerne l’exercice suivant. Dans cet exemple de répartition au temps écoulé, 5 000 € sont enregistrés en charges constatées d’avance au compte 486.
Conservez le contrat, l’avis d’échéance et la preuve de paiement. Ces documents permettent de justifier l’écriture, de vérifier la période de couverture et de suivre les renouvellements. Ils aident aussi à distinguer la date de règlement de l’exercice auquel la charge doit être rattachée.
- Prime d’assurance : comprendre le calcul et réduire le coût sans sacrifier les garanties - 22 octobre 2026
- Conduite urbaine : anticipez pour éviter les freinages de dernière seconde - 21 octobre 2026
- Bien choisir son assurance auto après un problème de santé : les garanties à vérifier - 21 octobre 2026
Articles qui pourraient vous intéresser :
 Les héritiers peuvent-ils connaître le bénéficiaire d’une assurance vie ?
 Plancher qui s’affaisse et assurance maison : que faire et quoi vérifier
 Voiture hybride : 3 technologies et 4 critères pour optimiser votre budget
 Fusible ventilation Scenic 2 : le 40A à vérifier avant de démonter le tableau de bord