Bien choisir son assurance auto après un problème de santé : les garanties à vérifier
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
Après une maladie, une hospitalisation ou une limitation temporaire, la reprise du volant peut modifier vos besoins sans remettre automatiquement en cause votre accès à l’assurance auto. Il faut distinguer l’aptitude à conduire, qui peut nécessiter un avis médical, de la protection prévue par le contrat. Cette distinction permet de comparer les garanties avec plus de clarté.
Faire le point sur la conduite avant de modifier son contrat
Un problème de santé ne détermine pas à lui seul le niveau d’assurance à souscrire. Il peut toutefois modifier votre usage du véhicule : trajets plus courts, conduite occasionnelle, besoin d’un véhicule aménagé, recours plus fréquent à un proche ou nécessité d’être dépanné rapidement. Ces éléments aident à choisir des garanties adaptées et à répondre précisément aux questions posées lors d’un devis.
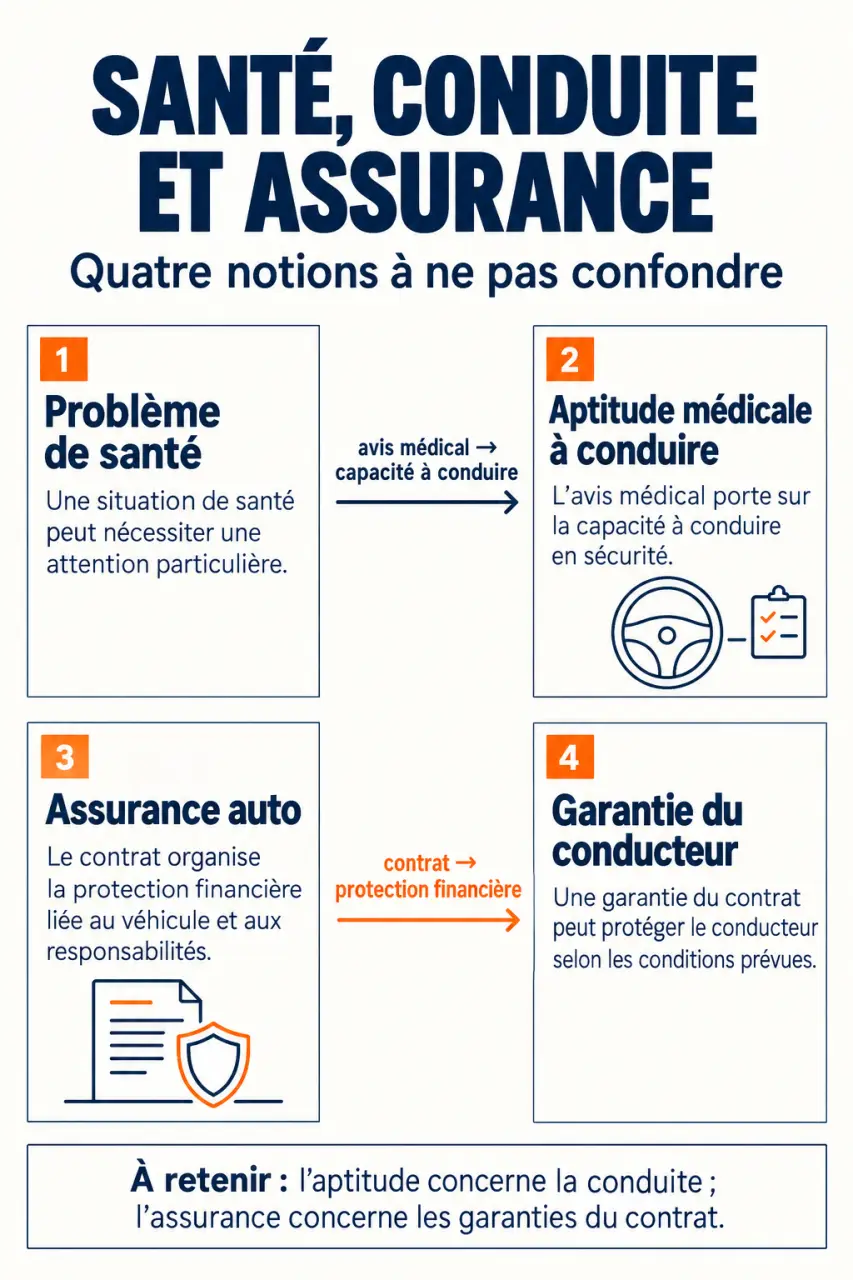
Aptitude à conduire et assurance auto : deux sujets différents
L’assurance automobile couvre les conséquences financières d’un accident selon les garanties souscrites. L’aptitude médicale à conduire concerne, quant à elle, votre capacité à conduire en sécurité. En cas de doute après un traitement, une opération, un accident ou une évolution de votre état, demandez conseil au professionnel de santé qui vous suit avant de reprendre la route. Cette démarche ne remplace pas la souscription d’un contrat : l’assureur étudie les conditions d’assurance et les informations demandées, mais il ne se substitue pas à un avis médical.
Préparer les informations utiles au devis
Pour obtenir des propositions comparables, indiquez l’usage réel de la voiture, le kilométrage estimé, le lieu de stationnement, les conducteurs habituels, le modèle et la valeur du véhicule, ainsi que vos antécédents d’assurance. Préparez aussi votre permis, le certificat d’immatriculation et votre relevé d’information si vous changez d’assureur. Si le véhicule a été adapté, signalez-le pour vérifier que les équipements sont bien pris en compte dans le contrat.
Choisir une formule proportionnée à la valeur de la voiture
La bonne formule n’est pas toujours la plus protectrice ni la moins chère. Elle doit correspondre au risque financier que vous êtes prêt à assumer en cas de sinistre. Comparez donc la cotisation avec les garanties réellement incluses et avec la valeur du véhicule.
| Formule | Protection habituelle | Profil auquel elle peut convenir |
|---|---|---|
| Au tiers | Responsabilité civile obligatoire pour les dommages causés aux tiers. | Véhicule ancien ou de faible valeur, budget très contraint. |
| Tiers enrichi | Responsabilité civile complétée, selon le contrat, par le vol, l’incendie, le bris de glace ou les catastrophes naturelles. | Voiture dont la valeur justifie une protection intermédiaire. |
| Tous risques | Couverture plus large des dommages au véhicule, y compris sans tiers responsable selon les conditions prévues. | Véhicule récent, financé ou difficile à remplacer. |
Après un problème de santé, l’arbitrage peut aussi dépendre de la continuité de votre mobilité. Si la voiture est indispensable pour les rendez-vous, le travail ou l’aide familiale, une assistance solide et un véhicule de remplacement peuvent compter autant que la formule dommages. Pour mieux comprendre les questions liées à la protection santé et aux garanties, vous pouvez consulter ces explications.
Prioriser les garanties qui limitent vraiment les difficultés après un sinistre
La garantie du conducteur, un point central
La responsabilité civile indemnise les dommages que vous causez à autrui. Elle ne couvre pas automatiquement vos propres blessures. La garantie du conducteur, parfois appelée garantie corporelle, mérite donc une lecture attentive. Vérifiez ses conditions d’intervention, ses plafonds d’indemnisation et ses exclusions. Elle peut éviter qu’un accident n’ajoute une difficulté financière à une période déjà fragile.
Une assurance adaptée doit aussi faciliter les démarches après une panne ou un accident. La difficulté ne se limite pas à la réparation : il faut parfois organiser les transports, maintenir des rendez-vous ou gérer une immobilisation prolongée. Une assistance disponible 24 h/24 et 7 j/7, un dépannage dès le premier kilomètre ou une option panne 0 km peuvent réduire ces contraintes. Vérifiez également les conditions d’attribution et la durée du véhicule de remplacement.
Dommages, vol et équipements : regarder au-delà de l’intitulé
Selon votre situation, comparez les garanties vol, incendie, vandalisme, bris de glace étendu et dommages tous accidents. Si vous transportez du matériel médical, des objets personnels ou des équipements d’adaptation, demandez précisément s’ils sont garantis, dans quelles limites et avec quels justificatifs. L’intitulé d’une garantie ne suffit pas : les conditions générales et particulières définissent le périmètre réel de l’indemnisation.
Lire franchises et exclusions avant de regarder uniquement le prix
Une franchise est la somme qui reste à votre charge après un sinistre indemnisable. Une franchise plus élevée peut réduire la cotisation, mais elle augmente votre reste à payer au moment de faire réparer ou remplacer le véhicule. Demandez le montant applicable pour chaque garantie, notamment pour le bris de glace, le vol, les dommages, l’assistance ou les catastrophes naturelles.
Les exclusions précisent les situations dans lesquelles l’assureur n’intervient pas. Vérifiez les conditions liées au conducteur autorisé, à l’usage déclaré, aux obligations de sécurité, aux objets transportés et aux limites de l’assistance. Une garantie présentée comme étendue peut rester encadrée par des plafonds, des délais ou des cas particuliers. Si une clause vous paraît ambiguë, demandez une explication au conseiller avant de signer.
Comparer les devis sur une base identique et choisir l’accompagnement
Demandez plusieurs devis avec les mêmes informations et le même niveau de franchise. Comparez ensuite, ligne par ligne, la cotisation, la garantie du conducteur, l’assistance, les dommages couverts, les exclusions et les services de gestion des sinistres. Un tarif attractif perd de son intérêt s’il impose une franchise élevée ou une assistance trop limitée.
- Vérifiez la disponibilité d’un conseiller par téléphone, en agence ou par messagerie.
- Examinez les outils de déclaration et de suivi d’un sinistre en ligne.
- Renseignez-vous sur l’existence d’un réseau de réparateurs agréés.
- Demandez les modalités précises du véhicule de remplacement.
- Conservez une copie du devis et des conditions contractuelles avant de souscrire.
Le bon contrat protège votre véhicule, votre budget et votre capacité à rester mobile sans multiplier les garanties inutiles. Après un problème de santé, privilégiez la clarté des conditions, une garantie du conducteur adaptée et une assistance réellement utile. Le montant de la prime ne doit pas être le seul critère de décision.
- Conduite urbaine : anticipez pour éviter les freinages de dernière seconde - 21 octobre 2026
- Bien choisir son assurance auto après un problème de santé : les garanties à vérifier - 21 octobre 2026
- Permis moto CPF en 2025 : le permis B bloque le financement, sauf dossier très encadré - 20 octobre 2026