LOA électrique sans apport : 0 € à la signature, mais jusqu’à 5 000 € à prévoir
Publié par : Élise de La Ferrière — Rédactrice spécialisée en electrique & Hybride
Une voiture électrique en LOA sans apport permet de rouler sans mobiliser d’épargne au départ, avec la possibilité de racheter le véhicule à la fin du contrat. La formule peut faciliter la gestion du budget, mais le loyer affiché ne suffit pas pour mesurer son coût. Premier loyer, kilométrage, recharge et option d’achat peuvent modifier fortement la facture.
Ce que couvre réellement une LOA sans apport
La location avec option d’achat (LOA) est un contrat de location qui laisse un choix en fin de période : restituer la voiture électrique ou la racheter au prix prévu dès la signature. Ce montant, appelé valeur résiduelle ou valeur de rachat, figure dans le contrat. Contrairement à un crédit auto classique, les loyers financent l’usage du véhicule pendant une durée définie, sans en faire progressivement votre propriété.
Dans une LOA sans apport, l’objectif est de ne pas verser de somme personnelle importante au départ. Cette expression doit toutefois être vérifiée ligne par ligne. Un apport, un premier loyer majoré et un dépôt de garantie ne désignent pas la même chose :
- L’apport réduit le montant à financer et n’est généralement pas récupérable.
- Le premier loyer majoré est payé à la signature pour diminuer les échéances suivantes. Il peut atteindre 3 000 à 5 000 € dans certaines offres.
- Le dépôt de garantie sert à couvrir un risque prévu au contrat. Il peut être rendu à la fin de la location, selon les conditions convenues. Des montants de 1 000 à 3 000 € sont évoqués selon les dossiers.
Une offre réellement souple pour la trésorerie doit donc préciser l’absence de premier loyer majoré, le montant éventuel du dépôt de garantie, les frais de dossier et les frais d’immatriculation. Sans cette vérification, la mention « sans apport » peut cacher plusieurs milliers d’euros à payer le jour de la livraison.
Comparer les loyers sans se laisser tromper par le prix d’appel
Le loyer d’une voiture électrique dépend du modèle, de la batterie, de la durée du contrat, du kilométrage prévu et de la valeur de rachat. Un prix d’appel n’a de sens que si ces paramètres sont comparables. Une LOA annoncée dès 230 € par mois, comme dans l’exemple d’une Peugeot e-208, ne peut pas être comparée directement à une LLD dès 199 € par mois pour une Citroën ë-C3 : la première prévoit une option d’achat, tandis que la seconde repose sur une restitution.
| Formule | Exemples de loyers annoncés | Fin de contrat | Point de vigilance |
|---|---|---|---|
| LOA électrique | Dès 230 € par mois | Rachat ou restitution | Montant de l’option d’achat |
| LLD électrique | Dès 199 € par mois | Restitution | État du véhicule et kilométrage |
| Leasing social | De 94 à 190 € par mois | Selon le contrat proposé | Critères d’éligibilité stricts |
Durée et kilométrage : les deux curseurs du loyer
Une durée de 36 mois est fréquente, mais certaines offres vont de 24 à 61 mois. Allonger le contrat diminue généralement l’échéance mensuelle, sans réduire automatiquement le coût total. À l’inverse, une formule sur 24 mois peut afficher une mensualité supérieure de 15 à 25 %. La durée doit correspondre à votre volonté de conserver le véhicule et à la stabilité de votre situation professionnelle.
Le forfait kilométrique pèse tout autant sur le budget. Les contrats prévoient souvent 10 000 à 15 000 km par an. Passer de 10 000 à 15 000 km peut ajouter 15 à 30 € par mois. Ce supplément reste souvent préférable à une facturation comprise entre 0,10 et 0,25 € par kilomètre dépassé. Avant de signer, additionnez les trajets domicile-travail, les déplacements familiaux et les vacances sur une année complète.
La batterie influence aussi votre décision de rachat
La capacité de la batterie doit être rapprochée de votre usage réel. Une autonomie WLTP élevée peut rassurer, mais une batterie rarement utilisée au-delà de 30 % de charge ne justifie pas toujours le surcoût d’un modèle plus autonome. À l’inverse, les voies rapides, l’hiver et les longs trajets rendent une marge d’autonomie utile. Elle limite les recharges rapides répétées et peut rendre le véhicule plus intéressant au moment d’activer l’option d’achat.
Le loyer ne suffit donc pas pour choisir un modèle. Comparez la batterie, l’autonomie annoncée et vos trajets habituels, puis vérifiez l’effet de ces caractéristiques sur la valeur de rachat prévue au contrat.
LOA, LLD ou leasing social : choisir selon son projet
La LOA convient à la personne qui veut garder la possibilité de devenir propriétaire. Elle est adaptée lorsque le modèle répond durablement aux besoins du foyer et que le montant de rachat final reste acceptable. La LLD s’adresse davantage à celui qui souhaite changer régulièrement de voiture et restituer le véhicule sans décider d’un achat en fin de contrat.
Le leasing social est un dispositif aidé, différent d’une LOA classique et d’une LLD classique. Il peut proposer des loyers compris entre 100 et 200 € par mois, voire de 94 à 190 € dans certaines offres. L’aide réduit le coût de location, mais l’accès dépend notamment du revenu fiscal de référence par part, indiqué à 16 880 € dans les contenus constructeurs, ainsi que de conditions liées à l’usage professionnel.
Il peut notamment être nécessaire d’habiter à plus de 10 km de son lieu de travail ou d’effectuer plus de 8 000 km professionnels par an. Ces critères s’ajoutent aux conditions propres au dispositif et au modèle proposé. Un loyer inférieur à 200 € ne signifie donc pas que l’offre est ouverte à tous.
Les contrats sociaux durent au moins 36 mois et imposent, comme tout leasing, une assurance obligatoire. Avant de retenir le loyer le plus bas, vérifiez votre éligibilité et la disponibilité des modèles. Une offre réservée à un dispositif aidé ne peut pas être assimilée à une LOA électrique classique sans apport.
Calculer le vrai budget avant de signer
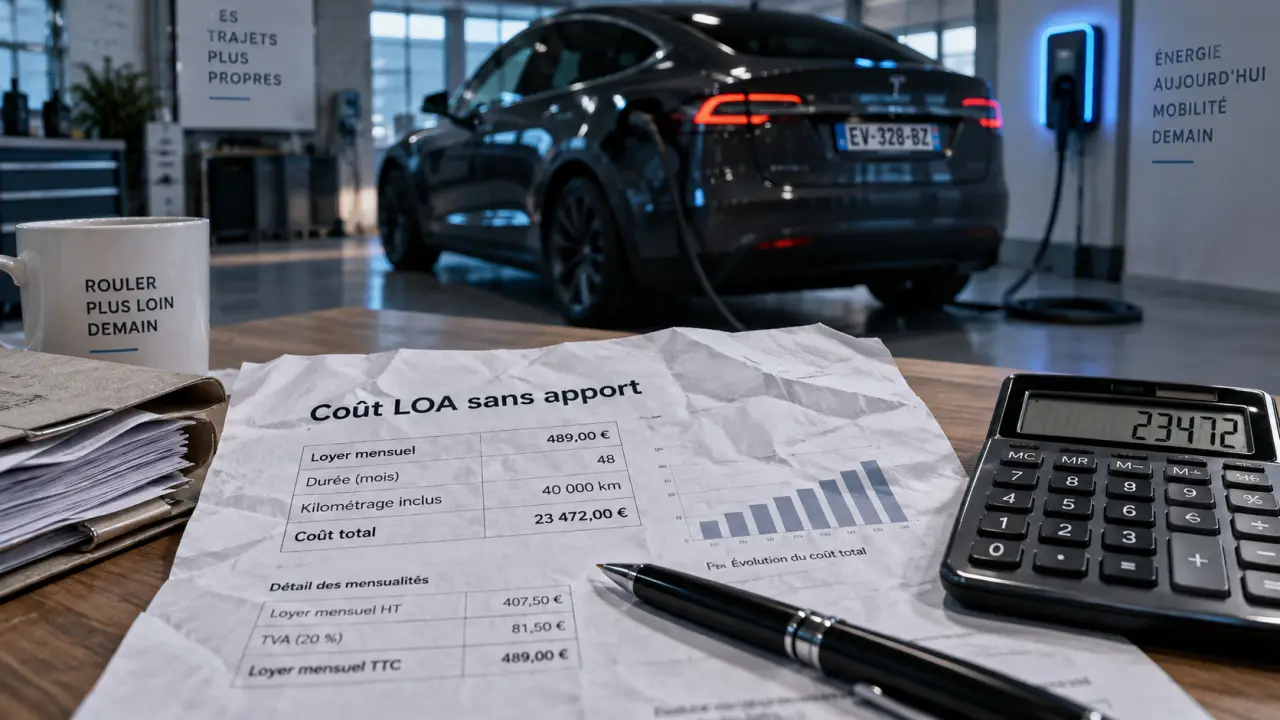
Le bon indicateur n’est pas le loyer seul, mais le coût total sur la durée du contrat. Additionnez les loyers, le versement initial éventuel, l’assurance, les services d’entretien non inclus, la recharge et l’option d’achat si vous envisagez de garder le véhicule. Demandez aussi le tarif des kilomètres supplémentaires et les règles appliquées lors de la remise en état.
La recharge peut annuler l’avantage d’un loyer bas
Une recharge à domicile est estimée entre 30 et 50 € par mois, tandis que la recharge publique peut représenter 100 à 200 € mensuels. Sur une borne rapide, le prix communiqué se situe entre 0,40 et 0,65 € par kWh. Si vous ne disposez pas d’un stationnement privatif, ce poste doit apparaître dans la simulation dès le départ.
L’installation ajoute également un coût initial. Une prise renforcée revient à environ 300 à 500 €, tandis qu’une wallbox peut atteindre 1 000 à 1 500 €. Le choix entre recharge à domicile et bornes publiques peut donc modifier sensiblement l’intérêt d’un loyer mensuel attractif.
Préparer la restitution ou le rachat
En cas de restitution, photographiez le véhicule à la livraison, conservez les justificatifs d’entretien et faites réparer les petits dommages avant l’expertise finale si l’opération reste économiquement pertinente. Des frais de restitution moyens de 1 200 € sont cités. Une rayure de 10 cm peut, selon l’exemple retenu, être facturée de 300 à 500 €.
La résiliation anticipée est également coûteuse. Elle peut représenter 30 à 50 % des loyers restants dans l’exemple cité. Avant de vous engager, vérifiez les conditions de sortie prévues par le contrat et ne choisissez pas un kilométrage trop faible pour réduire artificiellement la mensualité.
Avant de valider votre dossier de financement, exigez une simulation écrite indiquant le montant dû à la signature, le nombre et le montant des loyers, le forfait kilométrique, les prestations incluses, les exclusions d’assurance, la valeur de rachat et les conditions de restitution. Cette lecture complète permet de déterminer si une voiture électrique en LOA sans apport correspond réellement à votre budget.
Articles qui pourraient vous intéresser :
 Débrider sa trottinette électrique : gain de vitesse, risques juridiques et réalité technique
 Camping-car : 5 innovations technologiques pour gagner en autonomie, sécurité et confort
 Hybride ou hybride rechargeable : 5 critères pour choisir sans regretter
 Autonomie du Toyota C-HR hybride : 650 km réels ou simple promesse marketing ?