Calcul de l’avantage en nature voiture : appliquez le bon taux selon la date et le véhicule
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
Lorsqu’un employeur met une voiture à la disposition d’un salarié et que celui-ci peut l’utiliser à titre privé, y compris pour ses trajets domicile-travail, le véhicule génère un avantage en nature. Ce montant est intégré à la paie et soumis aux cotisations sociales ainsi qu’à l’impôt. Pour le calculer, il faut vérifier la date de mise à disposition, le mode de financement, l’usage du carburant et la durée réelle d’utilisation.
Identifier ce qui déclenche l’avantage en nature
Une voiture de fonction ne crée pas automatiquement un avantage en nature. C’est la possibilité d’un usage personnel qui déclenche le dispositif. À l’inverse, un véhicule réservé aux déplacements professionnels, remis sur le lieu de travail et dont l’usage privé est effectivement interdit, ne relève pas de la même logique. L’employeur doit pouvoir justifier les conditions d’utilisation prévues dans le contrat, la charte automobile ou les règles internes.
Le montant calculé correspond à une forme de rémunération qui n’est pas versée en espèces. Il s’ajoute au salaire brut pour déterminer l’assiette des cotisations sociales et le revenu imposable. Sur le bulletin de paie, il augmente donc le brut soumis à charges, puis il est généralement déduit du net à payer, puisqu’il ne constitue pas une somme effectivement versée au salarié.
Choisir entre forfait et dépenses réelles
Le forfait, une méthode fondée sur la valeur du véhicule
L’évaluation forfaitaire est souvent la plus simple à appliquer en paie. Pour un véhicule acheté, elle repose sur un pourcentage du coût d’achat. Pour un véhicule loué ou pris en LOA, elle s’appuie sur le coût global annuel de location. Lorsque l’employeur prend en charge le carburant utilisé à titre privé, le taux applicable augmente. Cette méthode évite de reconstituer chaque dépense engagée pendant l’année.
Le forfait permet aussi d’obtenir rapidement une estimation. Un véhicule coûteux ou une location onéreuse entraîne généralement un avantage en nature plus élevé. Il faut toutefois vérifier la date de mise à disposition, car les taux diffèrent selon que le véhicule a été remis au salarié avant ou depuis le 1er février 2025.
Les dépenses réelles, une méthode à documenter
L’évaluation aux dépenses réelles consiste à retenir les coûts effectivement supportés pour le véhicule et correspondant à son utilisation privée. Elle suppose de conserver les justificatifs liés à la location ou à l’amortissement, à l’entretien, à l’assurance, aux réparations et au carburant. Il faut également répartir les kilomètres entre les déplacements professionnels et les trajets personnels. Cette méthode peut être adaptée lorsque l’usage privé est limité ou lorsque les dépenses effectivement constatées aboutissent à un montant inférieur au forfait.
Le point déterminant n’est pas seulement le montant d’une facture, mais la part qui correspond à l’usage personnel. Un relevé kilométrique cohérent, établi dès la remise des clés, est plus fiable qu’une reconstitution réalisée en fin d’année. Les dates de déplacement, le kilométrage au compteur, l’utilisation d’un véhicule de remplacement et les périodes d’immobilisation permettent de justifier le montant retenu en cas de contrôle.
Appliquer les taux selon l’achat, la location et le carburant
Depuis le 1er février 2025, les taux forfaitaires applicables ont évolué. Pour une voiture achetée, l’ancienneté du véhicule détermine le taux. Pour une location ou une LOA, la base correspond au coût global. Le tableau ci-dessous présente la formule annuelle, avant toute proratisation.
| Situation | Mise à disposition depuis le 1er février 2025 | Mise à disposition avant le 1er février 2025 |
|---|---|---|
| Véhicule acheté, 5 ans ou moins, sans carburant | 15 % du coût d’achat | 9 % du coût d’achat |
| Véhicule acheté, plus de 5 ans, sans carburant | 10 % du coût d’achat | 6 % du coût d’achat |
| Véhicule acheté, 5 ans ou moins, carburant pris en charge | 20 % du coût d’achat | 12 % du coût d’achat |
| Véhicule acheté, plus de 5 ans, carburant pris en charge | 15 % du coût d’achat | 9 % du coût d’achat |
| Véhicule loué ou en LOA, sans carburant | 50 % du coût global | 30 % du coût global |
| Véhicule loué ou en LOA, carburant pris en charge | 67 % du coût global | 40 % du coût global |
Un exemple de calcul reproductible
Une voiture achetée 30 000 € et mise à disposition depuis le 1er février 2025, âgée de 5 ans ou moins, sans carburant privé payé par l’employeur, produit un avantage annuel forfaitaire de 4 500 €, soit 30 000 × 15 %. Sur douze mois, ce montant représente 375 € par mois.
Si l’employeur prend également en charge le carburant privé, le taux passe à 20 %. L’avantage atteint alors 6 000 € par an, soit 500 € par mois. La formule reste la même, mais la prise en charge du carburant modifie le taux appliqué au coût d’achat.
En cas d’arrivée ou de départ en cours d’année, de retrait temporaire du véhicule ou de changement de voiture, le montant annuel doit être proratisé selon la durée réelle de mise à disposition. Il ne faut pas déclarer un avantage pour une période pendant laquelle le salarié n’a pas disposé du véhicule.
Traiter correctement le véhicule électrique et la recharge
Les véhicules 100 % électriques mis à disposition depuis le 1er février 2025 bénéficient, sous conditions notamment liées à l’éco-score, d’un régime spécifique. Avec l’évaluation forfaitaire, un abattement de 70 % s’applique, dans la limite annuelle de 4 582 €. Avec l’évaluation aux dépenses réelles, l’abattement atteint 50 %, avec un plafond annuel de 2 000,30 €.
Pour les véhicules mis à disposition avant le 1er février 2025, l’abattement électrique présenté est de 50 %, avec un plafond annuel historique de 2 000,30 € au 1er janvier 2025. La date de mise à disposition doit donc rester associée au véhicule dans le dossier de paie. Elle détermine le régime à appliquer, même lorsque le calcul est effectué ultérieurement.
La recharge et la borne de recharge obéissent à des règles distinctes. Une borne mise à disposition sur le lieu de travail est évaluée à 0 € jusqu’au 31 décembre 2027. Au domicile, pour une borne de moins de 5 ans maintenue après le départ du salarié, la prise en charge peut être exonérée dans la limite de 50 % des dépenses réelles et de 1 043,50 €. Pour une borne de plus de 5 ans, la limite est de 75 % des dépenses réelles et de 1 565,20 €. Les autres frais d’utilisation ou de location de borne sont limités à 50 % des dépenses réelles.
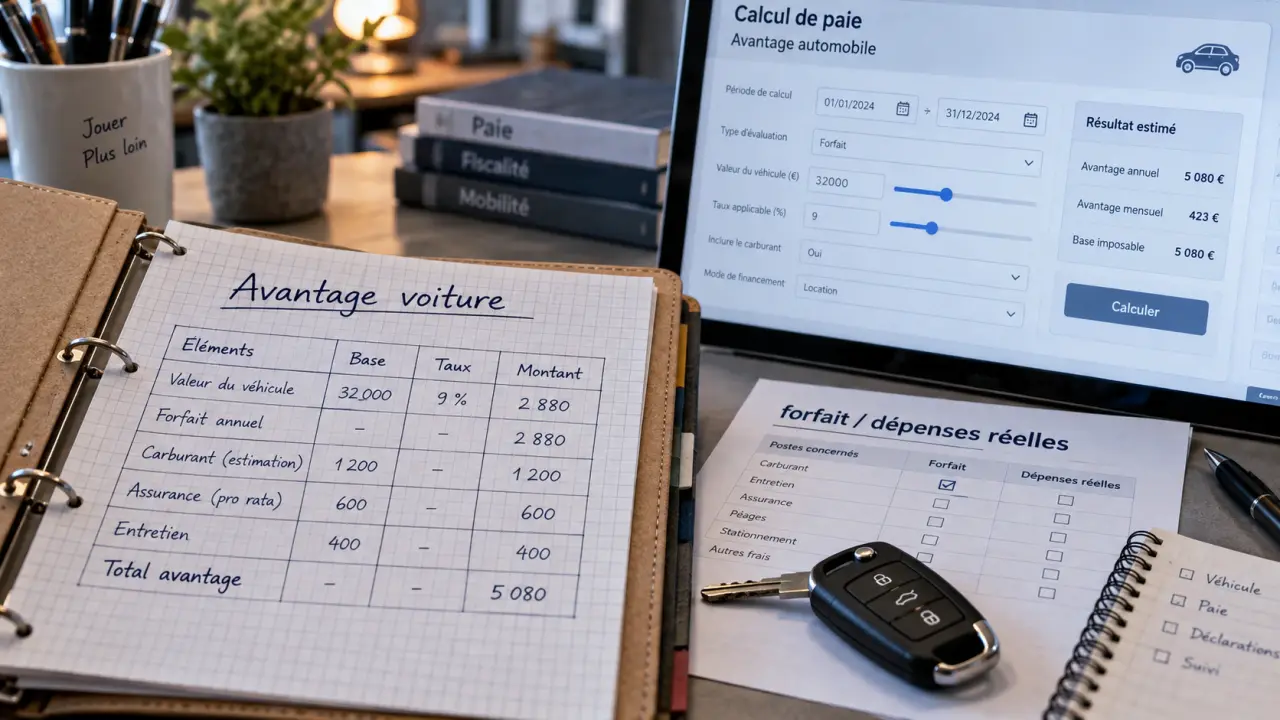
Sécuriser le calcul dans la paie et dans un tableau de suivi
Un simulateur ou un tableau Excel ne remplace pas la règle applicable, mais il réduit les erreurs de saisie et facilite la comparaison de plusieurs hypothèses. Pour chaque salarié, séparez le prix d’achat, le coût global de location, le carburant, l’énergie, l’ancienneté et la durée de mise à disposition.
- date exacte de mise à disposition ;
- véhicule acheté, loué ou en LOA ;
- coût d’achat ou coût global annuel ;
- âge du véhicule acheté ;
- carburant privé pris en charge ou non ;
- méthode retenue, forfait ou dépenses réelles ;
- nombre de mois concernés et éventuelle participation du salarié ;
- conditions spécifiques du véhicule électrique et de la borne.
Le montant annuel retenu doit ensuite être réparti sur le nombre de mois concernés pour alimenter la paie. Conservez les contrats de location, les factures, les relevés kilométriques et les règles d’utilisation. Ces pièces permettent de justifier l’évaluation auprès de l’URSSAF et de vérifier la cohérence du calcul.
Une vérification s’impose à chaque changement de véhicule, de contrat ou de prise en charge du carburant. Elle évite qu’un taux inadapté ou une ancienne situation se prolonge sur plusieurs bulletins. Le suivi doit aussi intégrer les conditions propres aux véhicules électriques, aux abattements et aux plafonds applicables.
Articles qui pourraient vous intéresser :
 Réclamation BlaBlaCar : 24 heures pour agir, 3 étapes de remboursement et les erreurs à éviter
 Location de remorque chez E.Leclerc : modèles, permis et conseils pour bien choisir
 Code moteur sur carte grise : comment le localiser et l’utiliser sans erreur
 Contrôle technique annuel : 10 ans d’âge et rumeurs de durcissement, ce qui change vraiment