Assurez le véhicule avant la carte grise, même sans certificat définitif
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
Pour demander une carte grise, aussi appelée certificat d’immatriculation, le véhicule doit être assuré avant le dépôt du dossier. Cette règle ne vous oblige pas à attendre le certificat définitif : l’assureur peut identifier le véhicule avec son immatriculation, son numéro VIN ou un certificat provisoire. Depuis 2018, l’assurance fait partie des éléments à prévoir avant la demande. L’essentiel est de fournir un justificatif cohérent et valable.
Assur carte grise : l’assurance est le premier verrou à lever
La carte grise identifie administrativement le véhicule, tandis que l’assurance couvre les conséquences de sa circulation. Les deux démarches sont donc liées, sans répondre au même besoin. Pour constituer un dossier d’immatriculation, le véhicule doit au minimum bénéficier de la responsabilité civile, c’est-à-dire de l’assurance au tiers obligatoire.
Cette obligation dépasse la simple formalité administrative. Un véhicule qui circule sur la voie publique sans assurance expose son conducteur à une contravention de classe 4. En cas d’accident, les conséquences financières peuvent aussi être considérables. Assurer le véhicule dès l’achat ou la livraison protège la période comprise entre la remise des clés et la réception du certificat définitif.
Le souscripteur et le titulaire de la carte grise peuvent être différents
L’assurance ne doit pas nécessairement être souscrite par la même personne que celle qui figurera comme titulaire du certificat d’immatriculation. Le véhicule doit toutefois être clairement identifié dans le contrat ou sur le justificatif transmis. Cette souplesse peut être utile lorsqu’un parent assure temporairement la voiture de son enfant, ou lorsqu’un proche finance et assure un véhicule dont la carte grise est établie à un autre nom.
Le point à vérifier est donc la concordance entre le véhicule assuré et les documents d’immatriculation. Le nom du souscripteur, l’identité du titulaire et les conditions du contrat doivent rester compréhensibles pour éviter une demande de précision ou un blocage du dossier.
Le bon justificatif : attestation, Mémo Véhicule Assuré et FVA
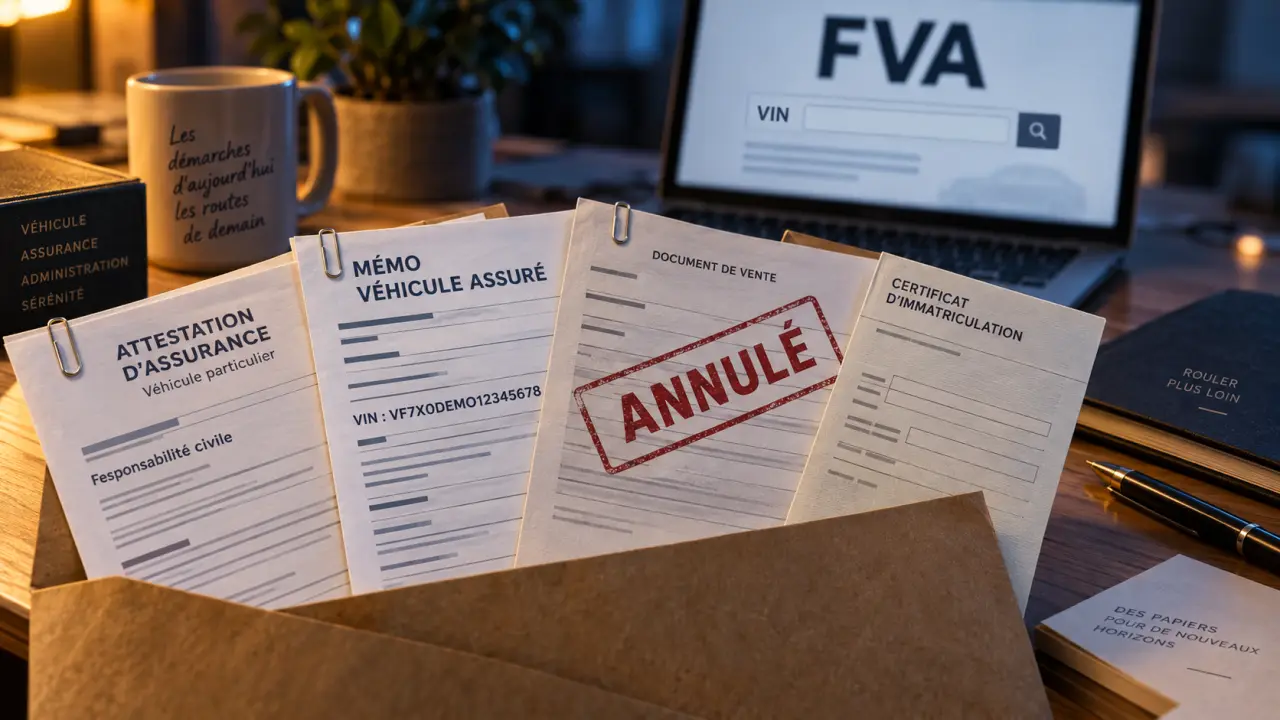
Pour éviter un dossier incomplet, demandez à votre assureur un document permettant d’identifier sans ambiguïté le véhicule couvert. Selon votre situation, il peut s’agir d’une attestation d’assurance ou du Mémo Véhicule Assuré. Ce document a remplacé la carte verte à partir du 1er avril 2024 et peut être utilisé pendant 15 jours après la signature du contrat, selon les éléments fournis.
Le justificatif doit faire apparaître les informations utiles au rapprochement entre l’assurance et l’immatriculation : identité du souscripteur, période de garantie et identification du véhicule. Cette dernière repose sur le numéro d’immatriculation lorsqu’il existe déjà, ou sur le numéro VIN pour un véhicule qui n’a pas encore de plaque française. Le VIN correspond au numéro de série du véhicule. Sur une carte grise, il apparaît au champ E.
Avant de transmettre le document, contrôlez la lisibilité des informations et la période de couverture. Une attestation valide pour un autre véhicule, un numéro incomplet ou une date dépassée ne permet pas de sécuriser la démarche. En cas de doute, l’assureur peut préciser le document adapté au dossier.
Pourquoi le numéro VIN évite les impasses
Le VIN relie le contrat, le véhicule physique et les documents de vente avant même l’attribution d’une plaque définitive. Il est particulièrement utile pour un véhicule neuf, importé ou récemment acquis. Une erreur de transcription peut créer une différence entre le contrat et les pièces remises lors de la vente.
Communiquez donc le numéro exactement comme il figure sur les documents du véhicule. Une fois l’immatriculation attribuée, le véhicule peut être recensé dans le Fichier des Véhicules Assurés, ou FVA. Ce fichier est consulté lors des contrôles routiers à partir de la plaque. Il ne remplace pas les documents transmis par l’assureur : conservez l’attestation ou le Mémo Véhicule Assuré et vérifiez que le contrat a bien été mis à jour.
Neuf, occasion, importé : quelle solution avant la carte grise définitive ?
Ne pas avoir reçu sa carte grise ne signifie pas qu’il est impossible d’assurer le véhicule. Il faut remettre à l’assureur les pièces qui permettent d’en établir l’identité et de confirmer votre qualité d’acquéreur ou de détenteur. Le document demandé varie selon l’origine du véhicule et l’état d’avancement de l’immatriculation.
| Situation | Élément pour identifier le véhicule | Point de vigilance |
|---|---|---|
| Véhicule neuf | Numéro VIN et certificat provisoire d’immatriculation (CPI) lorsqu’il est disponible | Transmettre ensuite le certificat définitif à l’assureur |
| Véhicule d’occasion | Immatriculation et ancienne carte grise barrée | Vérifier la concordance avec les documents de cession |
| Véhicule sans immatriculation française | Numéro VIN et documents du véhicule | Faire préciser à l’assureur les justificatifs attendus |
| Changement de titulaire | Immatriculation existante et justificatifs de l’acquisition | Mettre à jour le contrat après l’immatriculation |
Après l’achat d’une voiture d’occasion
Le plus simple consiste à contacter l’assureur dès que la vente est conclue, avec l’ancienne carte grise barrée et les informations figurant sur le véhicule. L’assurance au tiers peut suffire pour respecter l’obligation légale. Une formule intermédiaire ou tous risques peut être choisie selon la valeur du véhicule et le niveau de garanties recherché.
Le contrat doit correspondre au véhicule acheté, même si la nouvelle carte grise n’est pas encore disponible. Dès réception du certificat définitif, transmettez-le à l’assureur pour finaliser le dossier. Cette mise à jour permet de vérifier les informations d’immatriculation et d’éviter une différence entre le contrat et le certificat.
Assurance provisoire ou temporaire : ne pas les confondre
Les termes « assurance provisoire » et « assurance temporaire » sont souvent utilisés de la même manière, alors qu’ils décrivent surtout deux réponses à une situation transitoire. Une assurance provisoire couvre le véhicule pendant l’attente de la carte grise définitive ou la régularisation du dossier. Une assurance temporaire est souscrite pour une durée limitée, souvent d’environ 1 mois selon les offres et l’acceptation de l’assureur.
Avant de choisir, vérifiez la durée exacte de la garantie, les usages autorisés et les documents nécessaires pour transformer ou prolonger le contrat. Les conditions peuvent varier selon le véhicule et la situation de l’assuré. Demandez aussi ce qui se passe à l’expiration de la période prévue.
Une couverture temporaire ne doit pas rester sans suivi. Elle sert à franchir une période précise, puis doit être adaptée lorsque l’immatriculation définitive est connue. À ce moment-là, transmettez la nouvelle carte grise et demandez la confirmation de la mise à jour du contrat.
- Demandez quel document permet d’identifier le véhicule sans carte grise définitive.
- Vérifiez que la responsabilité civile est bien incluse.
- Contrôlez la concordance entre le VIN, l’immatriculation et les documents de vente.
- Conservez le Mémo Véhicule Assuré ou l’attestation reçue.
- Communiquez la carte grise définitive à l’assureur dès sa réception.
Préparer une demande de carte grise en ligne sans erreur
Lorsque l’assurance est active et que le justificatif est disponible, rassemblez les pièces correspondant à votre situation : justificatif d’identité, justificatif de domicile, document de vente ou justificatif de propriété, ainsi que les documents propres au véhicule. Pour une voiture d’occasion, l’ancienne carte grise barrée et les documents de cession occupent une place centrale. Pour un véhicule neuf, le CPI et les références du véhicule permettent de poursuivre la démarche avant l’arrivée du certificat définitif.
Préparez les documents dans un format lisible et vérifiez les informations avant l’envoi. Un nom différent, un VIN mal recopié ou une immatriculation incomplète peut entraîner une demande de correction. Le contrôle préalable est rapide et évite de transmettre plusieurs fois le même dossier.
- Assurez le véhicule en fournissant son immatriculation ou son numéro VIN.
- Demandez un justificatif d’assurance exploitable pour le dossier.
- Contrôlez que les noms, le numéro d’immatriculation ou le VIN concordent sur chaque document.
- Déposez la demande de certificat d’immatriculation en ligne ou auprès d’un professionnel habilité.
- À réception de la carte grise définitive, transmettez-la à votre assureur et vérifiez les garanties.
La démarche en ligne devient plus simple lorsque les documents sont réunis dans le bon ordre. Commencez par l’assurance, puis vérifiez l’identification du véhicule et les justificatifs liés à l’achat. Cette méthode réduit le risque de blocage, que le véhicule soit neuf, d’occasion ou encore dépourvu d’immatriculation française.
Pour les assureurs et les courtiers, une solution spécialisée telle qu’AssuCarteGrise peut aussi faciliter l’accompagnement des clients dans ce parcours administratif. Elle répond notamment aux situations où l’assurance et la demande de carte grise doivent être coordonnées avant la réception du certificat définitif.
Articles qui pourraient vous intéresser :
 Réclamation BlaBlaCar : 24 heures pour agir, 3 étapes de remboursement et les erreurs à éviter
 Location de remorque chez E.Leclerc : modèles, permis et conseils pour bien choisir
 Code moteur sur carte grise : comment le localiser et l’utiliser sans erreur
 Contrôle technique annuel : 10 ans d’âge et rumeurs de durcissement, ce qui change vraiment