La TVA sur une voiture dépend du vendeur, du véhicule et de son usage
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
La TVA sur une voiture ne dépend pas seulement du prix affiché. Pour savoir si elle est facturée ou récupérable, il faut examiner le statut de l’acheteur, celui du vendeur, la catégorie du véhicule et son usage réel. Une entreprise assujettie ne récupère donc pas automatiquement la TVA. Un particulier ne peut pas en demander la déduction, même si l’achat est lié à une activité occasionnelle.
Identifier la TVA réellement comprise dans le prix
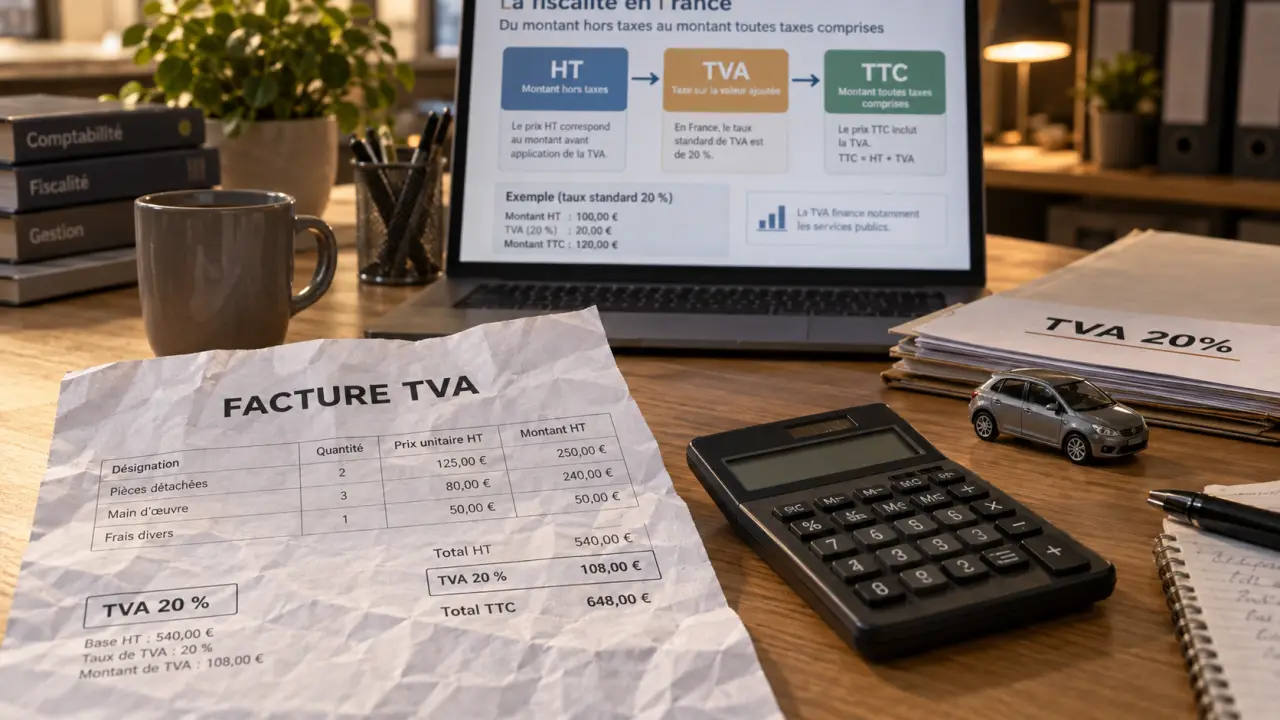
En France, le taux habituellement appliqué à la vente d’un véhicule est de 20 %. Sur une facture classique, le prix hors taxes, le taux de TVA, le montant de la taxe et le prix toutes taxes comprises doivent apparaître séparément. Cette TVA facturée peut ensuite devenir de la TVA déductible pour un acheteur professionnel, si le véhicule et l’activité ouvrent effectivement droit à déduction.
Calculateur de TVA sur une voiture
Utilisez les deux parcours pour effectuer une estimation pédagogique à partir des montants saisis.
Parcours 1 — Prix HT ou TTC
Taux de TVA appliqué : 20 %
Formules : TTC = HT × 1,20 · HT = TTC ÷ 1,20
Parcours 2 — Marge TTC
Saisissez le prix de rachat et le prix de revente TTC.
Pour une marge positive taxable : TVA incluse = marge TTC × 20 ÷ 120.
| Situation d’achat | TVA sur la transaction | Conséquence pour l’acheteur |
|---|---|---|
| Véhicule vendu par un professionnel avec TVA apparente | TVA calculée sur le prix de vente | Déduction envisageable si le véhicule et l’activité y ouvrent droit |
| Voiture achetée à un particulier | Aucune TVA facturée | Aucune TVA à récupérer |
| Véhicule vendu sous régime de TVA sur marge | TVA calculée sur la marge du revendeur | TVA généralement non isolée sur la facture pour l’acheteur |
Calculer un prix HT, une TVA et un prix TTC
Pour passer d’un prix HT à un prix TTC, il faut multiplier le prix HT par 1,20. Une voiture facturée 25 000 € HT revient ainsi à 30 000 € TTC, soit 5 000 € de TVA. Pour retrouver le prix HT à partir d’un montant TTC, divisez celui-ci par 1,20, puis calculez la différence entre les deux montants.
Ce calcul indique la taxe incluse dans un prix soumis au taux de 20 %. Il ne suffit toutefois pas à prouver que l’acheteur peut la récupérer. Le droit à déduction dépend aussi de son statut, de l’usage du véhicule et des règles applicables à sa catégorie.
Comprendre le cas particulier de la TVA sur marge
La TVA sur marge concerne notamment certains revendeurs de véhicules d’occasion. Elle porte sur la différence entre le prix de revente et le prix de rachat, et non sur le prix total du véhicule. Par exemple, un professionnel qui rachète un véhicule 3 000 € puis le revend 3 500 € TTC applique ce régime sur sa marge, selon les règles qui lui sont applicables.
Dans ce cas, l’acheteur ne doit pas reconstituer une TVA à partir du prix TTC. Si la taxe n’est pas mentionnée distinctement sur la facture, elle n’est généralement pas récupérable. Le régime appliqué par le vendeur doit donc être vérifié avant l’achat, surtout pour une voiture d’occasion.
Neuf, occasion ou achat à l’étranger : le statut du véhicule compte
Une voiture est généralement considérée comme d’occasion lorsqu’elle a plus de 6 mois et plus de 6 000 km. Si l’une de ces conditions manque, elle peut relever du traitement applicable à un véhicule neuf. Cette distinction compte particulièrement lors d’un achat dans un autre pays, car elle influence le circuit de taxation et les formalités à accomplir.
Pour un véhicule neuf acquis auprès d’un professionnel français, la TVA figure normalement sur la facture. Pour un véhicule d’occasion, le résultat dépend avant tout du vendeur : particulier, professionnel facturant la TVA selon le régime classique ou revendeur relevant de la TVA sur marge. Le terme « occasion » ne signifie donc pas automatiquement « sans TVA ».
Lors d’un achat à l’étranger, le pays d’achat, le caractère neuf ou d’occasion du véhicule et le statut du vendeur déterminent le traitement applicable. Les formalités d’immatriculation peuvent aussi s’ajouter au dossier. Avant tout versement, exigez une facture détaillée et vérifiez le régime de TVA indiqué. Le seul prix annoncé ne permet pas de savoir si une taxe est comprise ni si elle pourra être déduite.
Le véhicule permet-il une récupération de TVA ?
Pour déduire la TVA sur une voiture, une entreprise doit être assujettie à la TVA, utiliser le véhicule dans le cadre d’une activité imposable et détenir une facture conforme. La nature du véhicule reste cependant décisive. Les véhicules conçus pour le transport de personnes sont, en principe, exclus du droit à déduction, même lorsqu’ils servent à des déplacements professionnels.
Utilitaire et tourisme : la distinction à vérifier sur les documents
Les camionnettes, les fourgons, les véhicules industriels et les autres véhicules destinés au transport de marchandises ouvrent généralement un droit plus favorable que les voitures de tourisme. Le certificat d’immatriculation fournit un premier repère : les mentions CTTE ou N1 sont souvent examinées pour identifier un véhicule utilitaire.
Une banquette retirée ou une séparation ajoutée après l’achat ne suffit pas nécessairement à transformer fiscalement une voiture particulière en utilitaire. La catégorie administrative, la conception du véhicule et sa destination doivent rester cohérentes. Cette vérification est particulièrement utile pour les véhicules aménagés, les modèles mixtes et les pick-up.
Les activités qui bénéficient d’exceptions
Certains professionnels peuvent déduire la TVA sur des véhicules de tourisme lorsque ceux-ci constituent l’outil même de leur activité. Sont notamment concernés, selon leur situation, les professionnels de la revente, de la location, de l’enseignement de la conduite, du taxi, du VTC, du transport de personnes ou des ambulances.
L’usage professionnel doit pouvoir être justifié et correspondre à l’activité déclarée. Une utilisation ponctuelle ne transforme pas une voiture de fonction en véhicule déductible. Le statut de l’entreprise et la réalité de son activité doivent être examinés avec la catégorie du véhicule et les mentions de la facture.
Achat comptant, LLD ou crédit-bail : ce qui change pour la TVA
Le mode de financement ne modifie pas la règle de fond sur l’éligibilité du véhicule. Il change en revanche le moment où la TVA est supportée et, éventuellement, déduite. À l’achat, la taxe figure sur la facture initiale et le véhicule peut ensuite être inscrit au registre des immobilisations. En location longue durée ou en crédit-bail, la TVA apparaît en principe au fil des loyers.
- Achat direct : la TVA est concentrée sur la facture d’acquisition, sous réserve du droit à déduction.
- LLD : la charge et la TVA sont réparties sur les échéances. L’absence d’apport important peut préserver la trésorerie.
- Crédit-bail : les loyers suivent la durée du contrat, avec une option d’achat éventuelle à son terme.
Pour une voiture de tourisme non déductible, ni l’achat ni la location ne rendent la TVA récupérable. À l’inverse, pour un utilitaire éligible, le rythme de récupération suit les factures reçues. Il faut donc comparer le coût total de détention, les loyers, l’entretien, l’assurance et l’usage prévu, plutôt que de regarder uniquement le montant mensuel.
Sécuriser la déclaration et les frais d’utilisation
La récupération repose sur une documentation cohérente. La facture doit identifier le véhicule et faire apparaître le prix HT, le taux et le montant de TVA ainsi que le prix TTC. Conservez aussi le certificat d’immatriculation, les contrats de location éventuels, les preuves de paiement et les éléments qui établissent l’usage professionnel.
- Vérifiez que l’entreprise est bien assujettie à la TVA.
- Contrôlez le statut du vendeur et la présence d’une TVA distincte sur la facture.
- Identifiez précisément la catégorie du véhicule avant son enregistrement comptable.
- Inscrivez l’opération dans la déclaration de TVA, notamment via le Cerfa n°3310-CA3 lorsque ce formulaire correspond à votre régime.
- Classez les justificatifs avec le dossier d’immobilisation ou de location.
Les frais d’entretien, de réparation, de carburant et de recharge électrique se traitent séparément de l’achat du véhicule. Leur déductibilité varie notamment selon le type de véhicule et la dépense concernée. Une facture d’atelier ou de recharge doit donc être conservée avec autant de soin que la facture d’achat.
En cas d’usage mixte, professionnel et personnel, une traçabilité claire des déplacements et des dépenses limite les erreurs de déclaration. Elle permet aussi de distinguer les frais liés à l’activité de ceux qui relèvent de l’usage privé. Pour un dossier atypique, l’avis du Service des Impôts des Entreprises ou d’un professionnel comptable peut sécuriser le traitement avant la déclaration.
Articles qui pourraient vous intéresser :
 Débridage citroën ami : risques, méthodes et alternatives légales
 Dossier lld refusé : raisons, solutions et conseils pour rebondir
 Effacer le défaut frein de parking sur laguna 3 : guide clair et sécurisé
 Circuit voiture électrique : choisir son échelle et sa technologie pour une installation réussie