Amortissement véhicule : sur 5 ans, la charge déduite n’est pas toujours celle comptabilisée
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
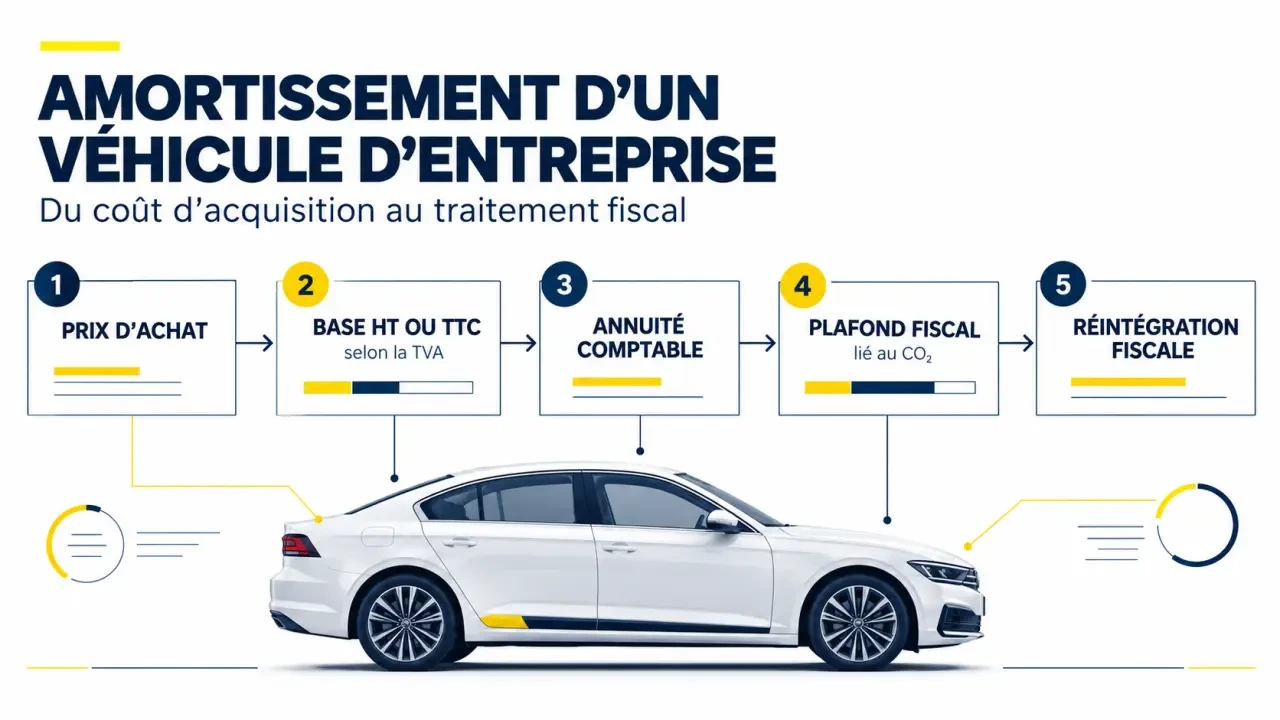
Un véhicule acheté par l’entreprise ne se déduit généralement pas intégralement l’année de son acquisition : son coût est réparti sur sa durée d’utilisation. Mais l’amortissement comptable et l’amortissement fiscalement déductible peuvent différer, notamment pour une voiture de tourisme. Pour calculer juste, il faut distinguer la base HT ou TTC, la durée d’usage et le plafond lié aux émissions de CO2.
Avant le calcul : identifier le véhicule et la TVA récupérable
L’amortissement concerne un véhicule inscrit à l’actif immobilisé. Il traduit la consommation de ses avantages économiques au fil de son utilisation, indépendamment du paiement comptant ou du remboursement d’un emprunt. Ces règles concernent les entreprises qui déduisent leurs charges réelles ; au régime micro, l’abattement forfaitaire ne permet pas de déduire séparément cet amortissement.
Calculer l’amortissement fiscal et comptable d’un véhicule
Estimation à partir des données saisies, avec prorata temporis du premier exercice.
Résultats de l’estimation
Base amortissable = prix HT si TVA récupérable, sinon prix TTC.
Annuité = base amortissable ÷ durée.
Première dotation = annuité × nombre de jours d’utilisation ÷ nombre de jours de l’exercice.
Annuité fiscalement déductible = plafond fiscal retenu ÷ durée, dans la limite de l’annuité comptable.
Réintégration = annuité comptable − annuité fiscalement déductible.
Les montants sont arrondis à deux décimales. La déductibilité effective peut dépendre d’éléments qui ne sont pas pris en compte par ce calculateur.
Tourisme ou utilitaire : ne pas se fier au nom commercial
Examinez la carte grise : catégorie européenne en rubrique J, genre national en J.1, carrosserie et nombre de places. Une voiture particulière de catégorie M1 relève généralement du plafonnement fiscal. Un véritable utilitaire affecté au transport de marchandises n’y est normalement pas soumis. Cependant, la seule mention N1 ne garantit pas l’absence de plafond : certains véhicules mixtes et pick-up nécessitent une vérification spécifique.
HT ou TTC : la TVA décide de la base
La TVA récupérable n’entre pas dans le coût immobilisé : la base est alors généralement HT. Lorsqu’elle n’est pas récupérable, elle augmente le coût d’acquisition, d’où une base TTC. Pour une voiture de tourisme ordinaire, la TVA sur l’achat est en principe exclue du droit à déduction, même si le véhicule est électrique.
Les utilitaires peuvent ouvrir droit à déduction sous les conditions habituelles de TVA. Des règles particulières existent aussi pour les taxis, VTC, auto-écoles ou activités de location. Leur application dépend de l’affectation effective du véhicule ; les exceptions de TVA et de plafonnement doivent être examinées séparément.
Une erreur de classement produit un effet domino : elle peut fausser la TVA récupérée, puis la valeur immobilisée, l’annuité et enfin la réintégration fiscale. Avant de construire un tableau d’amortissement, rapprochez donc carte grise, facture et usage réel. Ce contrôle initial évite de corriger plusieurs exercices à partir d’une même mauvaise hypothèse.
Fixer une durée cohérente et calculer l’annuité
La durée habituelle est de 4 à 5 ans, avec un amortissement courant sur 5 ans. Elle doit toutefois refléter l’utilisation attendue : kilométrage, intensité d’exploitation, entretien et état du véhicule. Une utilisation particulièrement intensive peut justifier 4 ans. Pour certains véhicules d’occasion, une durée restante de 3 à 4 ans peut être pertinente, sans constituer une règle automatique.
Le linéaire comme méthode de référence
Le mode linéaire répartit la base amortissable régulièrement sur la durée retenue. Sur 5 ans, le taux annuel est de 20 %. Le dégressif n’est pas une option ouverte à tous les véhicules : son utilisation suppose une éligibilité fiscale précise. Pour une voiture de tourisme classique, le linéaire reste la référence.
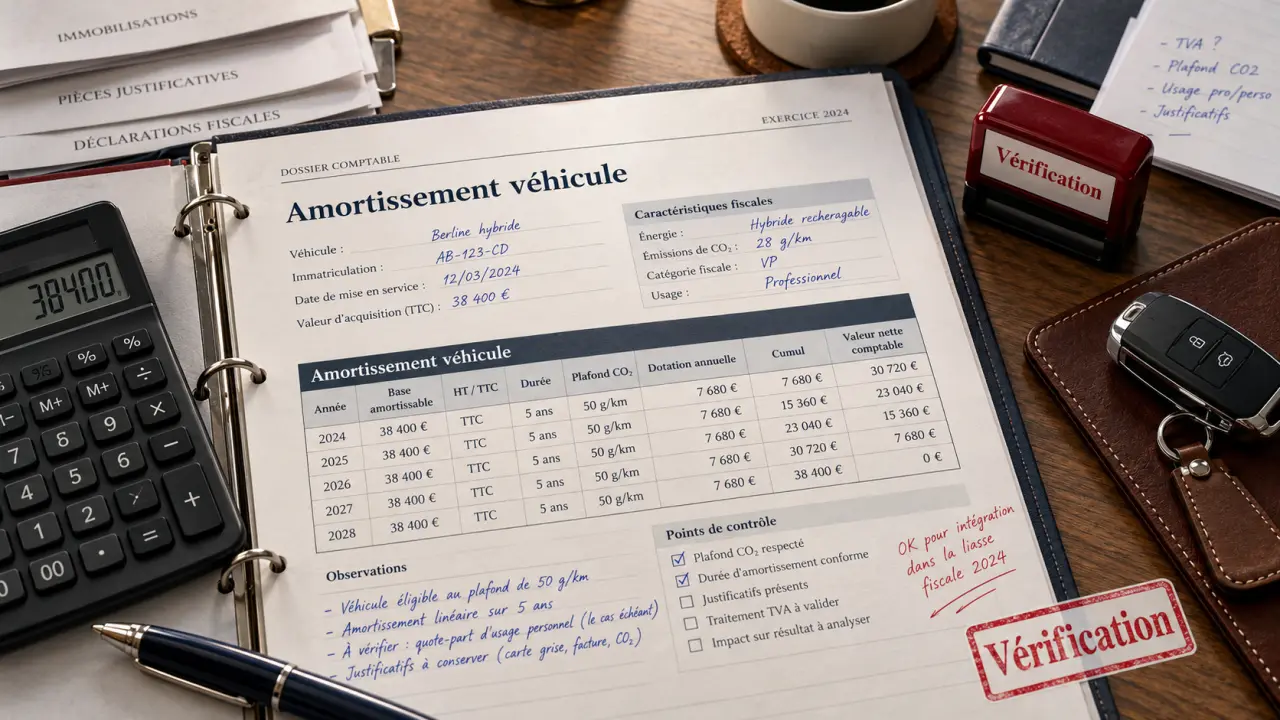
Annuité linéaire = base amortissable ÷ durée d’utilisation. Ainsi, un véhicule dont la base est de 25 000 € et la durée de 5 ans génère une dotation annuelle de 5 000 €, en supposant une valeur résiduelle nulle. Une valeur résiduelle significative et mesurable peut modifier la base comptable et nécessiter un traitement fiscal distinct.
Commencer à la mise en service
L’amortissement commence à la mise en service, et non automatiquement à la date de commande ou de règlement. Si le véhicule devient utilisable en cours d’exercice, la première annuité est réduite au prorata temporis. Le plan se poursuit ensuite jusqu’à l’amortissement de la base retenue. Conservez un justificatif de cette date pour sécuriser le calcul.
Appliquer le plafond fiscal sans réduire l’amortissement comptable
Pour une voiture de tourisme, le plafond limite la déduction fiscale, pas la valeur inscrite à l’actif. L’entreprise amortit comptablement son coût réel, puis réintègre la fraction non déductible dans son résultat fiscal. Les règles relèvent notamment de l’article 39 du Code général des impôts et sont détaillées au BOFiP.
Le tableau suivant présente les plafonds pour les véhicules relevant du dispositif d’immatriculation WLTP, acquis selon les règles applicables depuis 2021. Les anciens véhicules ou ceux relevant d’un autre dispositif demandent une vérification spécifique.
| Émissions de CO2 en WLTP | Plafond fiscal du prix amortissable |
|---|---|
| Moins de 20 g/km | 30 000 € |
| De 20 à moins de 50 g/km | 20 300 € |
| De 50 à 160 g/km inclus | 18 300 € |
| Plus de 160 g/km | 9 900 € |
Ne transposez pas ces seuils à tous les certificats : pour les véhicules relevant de l’ancien dispositif, le seuil du plafond de 9 900 € est notamment de plus de 130 g/km pour les acquisitions concernées depuis 2021. La date d’acquisition, la première mise en circulation et le dispositif d’homologation doivent être rapprochés avant de choisir le plafond.
Exemple : 5 000 € comptabilisés, 3 660 € déductibles
Prenons une voiture achetée 25 000 € TTC, amortie sur 5 ans, dont le plafond applicable est de 18 300 €. Pour une année complète, sans valeur résiduelle :
- Amortissement comptable : 25 000 € ÷ 5 = 5 000 €.
- Amortissement fiscalement déductible : 18 300 € ÷ 5 = 3 660 €.
- Réintégration fiscale : 5 000 € − 3 660 € = 1 340 €.
Avec un prix de 30 000 € et le même plafond, l’annuité comptable atteint 6 000 € et la réintégration 2 340 €. Cette correction est extra-comptable : elle figure dans la liasse fiscale, notamment sur le formulaire 2058-A au régime réel normal. Elle ne diminue pas la dotation enregistrée en comptabilité.
Électrique, location et revente : anticiper les traitements particuliers
Électrique et hybride : distinguer motorisation et déduction
Un véhicule électrique sans émission à l’échappement relève du plafond de 30 000 €. Une batterie identifiée et facturée séparément, ou mentionnée distinctement sur la facture, peut être amortie séparément sans subir le plafond applicable au véhicule, sous réserve de respecter les conditions fiscales. Sa durée doit correspondre à son utilisation attendue.
Un hybride rechargeable n’ouvre pas automatiquement droit au plafond de 20 300 € : ses émissions homologuées doivent entrer dans la tranche correspondante. Pour comparer deux motorisations, intégrez aussi l’énergie, l’entretien, l’assurance et la revente. Une déduction plus élevée réduit le bénéfice imposable ; elle ne rembourse pas le surcoût d’achat.
LLD et crédit-bail : des loyers, pas un amortissement chez le locataire
En comptes individuels français, le locataire ne comptabilise généralement pas l’amortissement d’un véhicule en LLD ou en crédit-bail. Il enregistre des loyers. Toutefois, une fraction de ceux-ci peut être non déductible pour une voiture de tourisme : demandez au bailleur le montant à réintégrer. En cas de levée d’option, le véhicule entre à l’actif pour son coût d’acquisition et suit un nouveau plan adapté.
À la cession, partir de la valeur nette comptable
La valeur nette comptable correspond à la valeur d’origine diminuée des amortissements cumulés et, éventuellement, des dépréciations. Un véhicule de 10 000 €, amorti à hauteur de 4 000 €, présente une VNC de 6 000 €. Revendu 8 000 €, il dégage un résultat comptable de cession positif de 2 000 €.
Le traitement fiscal dépend ensuite du régime de l’entreprise et des règles de plus-value professionnelle. Les amortissements antérieurement non déductibles nécessitent une attention particulière : ne supposez pas qu’ils deviennent automatiquement déductibles à la revente. Avant la clôture, faites contrôler le plan, les réintégrations, la TVA de cession et, le cas échéant, l’avantage en nature lié à un usage privé.
- Amortissement véhicule : sur 5 ans, la charge déduite n’est pas toujours celle comptabilisée - 23 octobre 2026
- Prime d’assurance : comprendre le calcul et réduire le coût sans sacrifier les garanties - 22 octobre 2026
- Conduite urbaine : anticipez pour éviter les freinages de dernière seconde - 21 octobre 2026