Assurance auto 1 mois : conditions, tarifs réels et risques de fraude à éviter
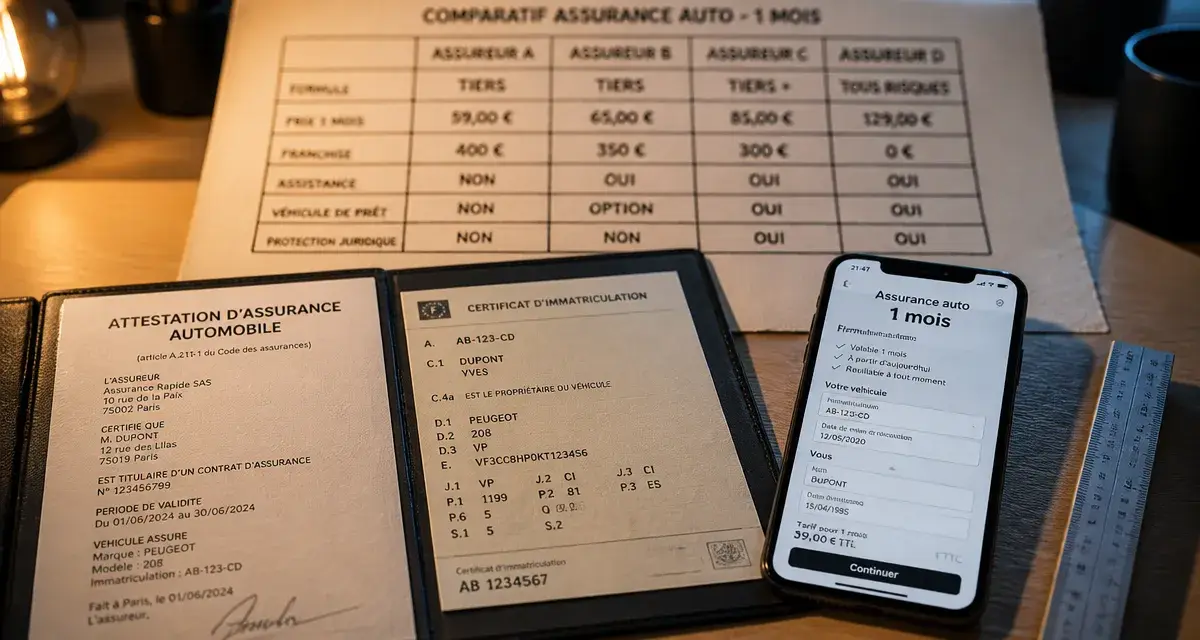
Vous avez besoin de couvrir un véhicule pour une durée limitée, qu’il s’agisse d’un rapatriement, d’un voyage à l’étranger ou d’une transition entre deux contrats ? L’assurance auto temporaire pour une durée d’un mois est une solution flexible, mais elle reste souvent mal comprise. Entre la confusion avec le délai de grâce des contrats classiques et les conditions strictes d’éligibilité, il est nécessaire de bien choisir son offre pour éviter toute mauvaise surprise en cas de sinistre.
Qu’est-ce que l’assurance auto temporaire 1 mois ?
L’assurance auto temporaire est un contrat spécifique conçu pour couvrir un véhicule sur une période courte, allant généralement de 1 à 90 jours. Elle ne doit pas être confondue avec le délai de 30 jours accordé par certains assureurs pour fournir les pièces justificatives d’un contrat annuel classique.
Certains conducteurs pensent à tort qu’ils peuvent souscrire un contrat annuel et rouler en attendant que l’assureur réclame les documents. Cette pratique est risquée et peut être assimilée à une fraude à l’assurance. Si un accident survient pendant cette période sans que le dossier ne soit complet, l’assureur peut refuser la prise en charge des dommages. L’assurance temporaire, à l’inverse, est un contrat autonome avec une date de début et de fin précise, qui vous protège légalement dès la signature, sans ambiguïté sur la validité de vos garanties.
Qui peut souscrire une assurance auto pour 1 mois ?
L’accès à une couverture temporaire est soumis à des critères d’éligibilité plus stricts qu’un contrat longue durée. Les assureurs limitent les risques liés à des profils dont ils n’ont pas l’historique complet.
La plupart des contrats sont accessibles aux conducteurs âgés de 21 à 75 ans, titulaires du permis de conduire depuis au moins 2 ans. Pour souscrire, vous devrez présenter une copie de votre permis de conduire en cours de validité ainsi que la carte grise du véhicule, quel que soit son pays d’immatriculation. Si vous ne remplissez pas ces conditions, les assureurs peuvent refuser la souscription ou appliquer une surprime importante.
Quel niveau de garantie pour une couverture courte ?
La base de l’assurance temporaire est la responsabilité civile, obligatoire pour tout véhicule circulant sur la voie publique. Toutefois, selon vos besoins, vous pouvez opter pour des formules plus protectrices.
La brièveté du contrat impose de vérifier scrupuleusement les exclusions de garantie. Le souscripteur néglige parfois de s’assurer que le contrat inclut une assistance dépannage ou une garantie bris de glace. En cas de panne sur une autoroute lors d’un trajet de rapatriement, l’absence de ces options peut transformer une formalité administrative en une dépense imprévue, annulant les économies réalisées sur la prime.
La plupart des offres proposent des extensions incluant la garantie dommages corporels du conducteur, le bris de glace, ainsi que l’incendie, le vol et les catastrophes naturelles, souvent regroupés sous l’appellation Tiers Plus.
Combien coûte une assurance auto 1 mois en 2025 ?
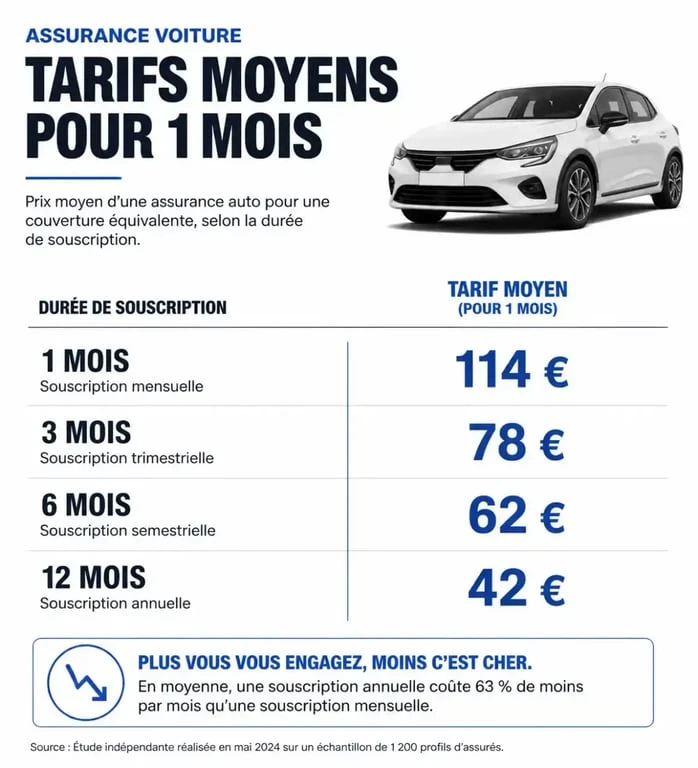
Le tarif d’une assurance temporaire est proportionnellement plus élevé qu’une prime annuelle, en raison des frais de gestion fixes et du risque statistique sur une courte durée. Pour un mois de couverture, les prix varient généralement entre 50 € et 150 €.
| Durée de souscription | Fourchette de prix estimée |
|---|---|
| 1 à 3 jours | 15 € – 30 € |
| 1 semaine | 30 € – 60 € |
| 1 mois (30 jours) | 50 € – 150 € |
| 3 mois (90 jours) | 150 € – 400 € |
Ces tarifs dépendent de votre profil conducteur, de la valeur du véhicule et des garanties choisies. Il est conseillé de comparer les offres, car les assureurs spécialisés appliquent des variations de prix importantes selon leur politique de risque.
Dans quels cas souscrire une assurance 1 mois ?
Cette solution est pertinente pour des situations précises où le besoin de couverture est limité dans le temps. Elle est idéale pour le rapatriement d’un véhicule acheté récemment, pour un voyage à l’étranger non couvert par votre contrat habituel, ou lors d’une période de transition entre la vente de votre ancienne voiture et l’achat de la nouvelle. Elle permet de rester en conformité avec la loi sans souscrire un engagement annuel inutile.
Quelles alternatives à l’assurance temporaire ?
Avant de souscrire, vérifiez si une autre solution n’est pas plus adaptée à votre situation. L’assurance au kilomètre est idéale si vous roulez peu toute l’année, car elle peut réduire vos coûts jusqu’à 30 % par rapport à un contrat classique. Si vous empruntez la voiture d’un proche, vérifiez si son contrat inclut une garantie prêt de volant, souvent la solution la plus économique. Enfin, si vous louez un véhicule, l’assurance est déjà incluse dans le prix de la location, rendant toute souscription supplémentaire inutile, sauf pour réduire le montant des franchises.
Ce qu’il faut retenir pour votre souscription
La souscription se fait majoritairement en ligne, permettant d’obtenir une attestation d’assurance quasi instantanément après la validation des pièces. Veillez à conserver votre relevé d’information, car il pourra vous être demandé pour justifier de votre historique de conducteur.
La loi française impose une assurance permanente à tout véhicule terrestre à moteur, même stationné dans un garage. Si vous utilisez une assurance temporaire pour un véhicule que vous possédez sur le long terme, assurez-vous d’enchaîner les contrats sans aucune période de rupture pour rester en conformité avec la loi.
- Assurance auto 1 mois : conditions, tarifs réels et risques de fraude à éviter - 20 septembre 2026
- Kia 7 places : Sorento ou EV9, quel SUV familial choisir pour votre tribu ? - 19 septembre 2026
- Où trouver le modèle sur une carte grise : D.3, D.2 et le VIN à vérifier - 18 septembre 2026