Calcul des frais de déplacement professionnel : le barème kilométrique appliqué, 18 000 km à l’appui
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
Pour calculer vos frais de déplacement professionnel en voiture personnelle, il faut trois données : la distance parcourue pour l’activité, la puissance fiscale du véhicule et le barème kilométrique. Le reste (repas, hébergement, péages) s’ajoute sur justificatifs. Voici la méthode, des exemples chiffrés et les règles qui changent selon que vous êtes salarié, employeur ou indépendant.
Ce qui compte comme déplacement professionnel (et ce qui n’en est pas un)
La frontière avec le trajet domicile-travail
Un frais de déplacement professionnel est une dépense nécessaire à l’activité, engagée hors du lieu habituel de travail : visite client, mission, chantier, réunion extérieure. Le trajet entre la résidence principale et le lieu de travail relève d’un autre régime. Il n’est pas un déplacement en mission, même s’il peut ouvrir droit à une prise en charge ou à une déduction. Pour le déduire au titre des frais réels, la règle générale retient une distance de 40 kilomètres entre le domicile et le lieu de travail.
Les dépenses concernées
On y range les frais de transport (voiture personnelle, train, avion, taxi, VTC), les péages, le stationnement, les repas et l’hébergement quand le déplacement empêche de regagner son domicile ou son lieu de travail. Deux conditions reviennent partout : la dépense doit être nécessaire à l’activité et sa réalité doit être prouvée. Les frais fictifs ou excessifs ne sont pas déductibles.
Calculer les indemnités kilométriques pas à pas
Les trois variables à réunir
Il vous faut le kilométrage professionnel de l’année, la puissance fiscale (case P.6 de la carte grise) et le barème en vigueur. Pour la distance, comptez les trajets réellement effectués pour l’activité, du point de départ à la destination, retours compris. Une erreur sur ce total est la cause la plus fréquente de redressement ou de rejet : tenez un relevé daté avec le motif de chaque mission.
Le barème en un tableau
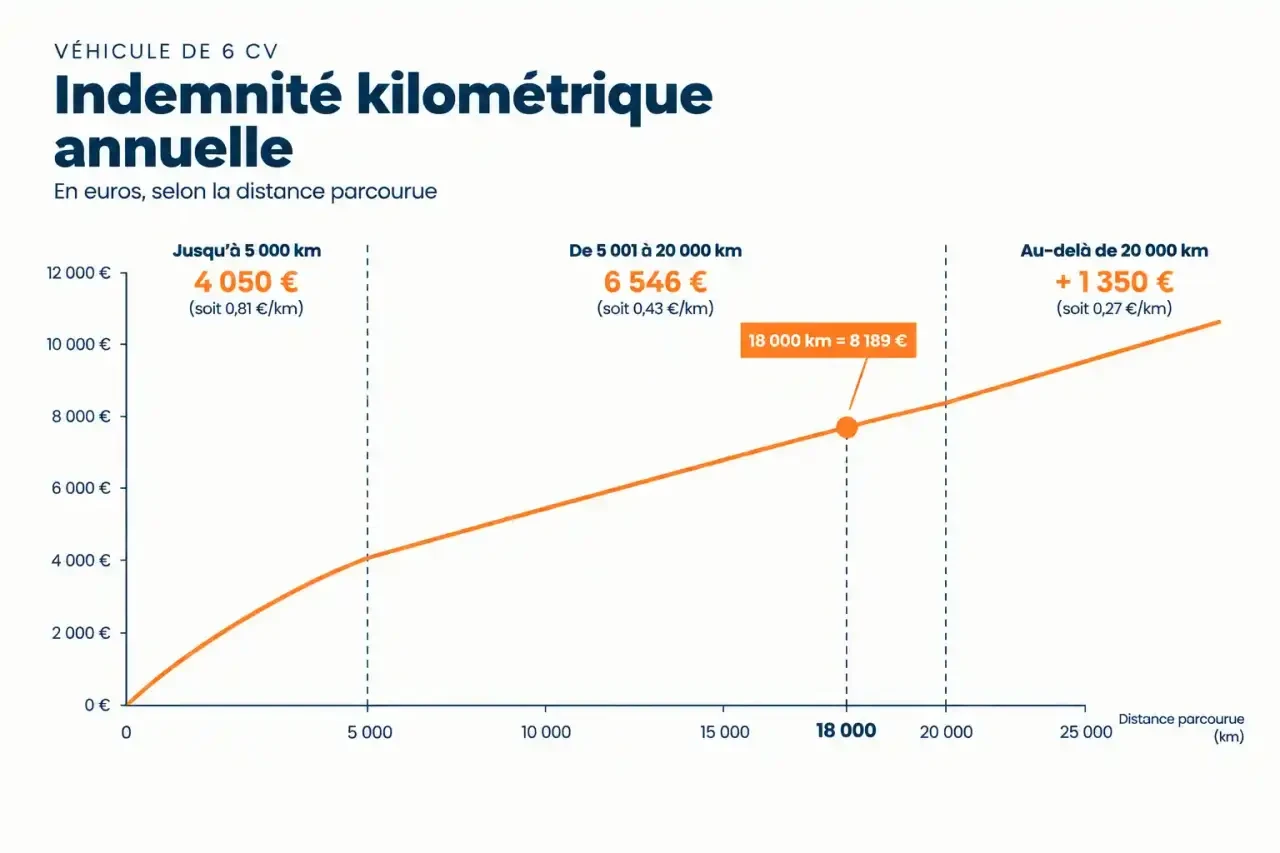
Le barème appliqué aux revenus de 2024 reste le même en 2025. Il comporte trois formules selon la tranche annuelle, où d représente la distance en kilomètres.
| Puissance | Jusqu’à 5 000 km | 5 001 à 20 000 km | Au-delà de 20 000 km |
|---|---|---|---|
| 3 CV et moins | d × 0,529 | (d × 0,316) + 1 065 | d × 0,370 |
| 4 CV | d × 0,606 | (d × 0,340) + 1 330 | d × 0,407 |
| 5 CV | d × 0,636 | (d × 0,357) + 1 395 | d × 0,427 |
| 6 CV | d × 0,665 | (d × 0,374) + 1 457 | d × 0,447 |
| 7 CV et plus | d × 0,697 | (d × 0,394) + 1 515 | d × 0,470 |
Exemple : 6 CV, 18 000 km
Le kilométrage se situe dans la tranche intermédiaire : (18 000 × 0,374) + 1 457 = 8 189 €. Pour un véhicule électrique, le barème est majoré de 20 % : 8 189 € deviennent 9 826,80 €.
Le barème couvre l’usage du véhicule dans son ensemble (dépréciation, entretien, assurance, carburant). Il ne faut donc pas y ajouter une facture d’essence. En revanche, péages et stationnement peuvent s’ajouter sur justificatifs.
Repas, hébergement, carburant : les autres lignes du calcul
Repas et hébergement
Pour l’employeur, les plafonds d’exonération de cotisations 2026 sont de 7,50 € pour un repas pris sur le lieu de travail, 21,40 € au restaurant en déplacement contraint et 10,40 € au restaurant en déplacement non contraint. Le remboursement suppose que la situation de déplacement empêche de rentrer déjeuner. Pour l’hébergement, on rembourse le coût réel justifié par une facture.
Le barème carburant, à ne pas confondre
Le barème fiscal des frais de carburant sert à évaluer la seule part carburant lorsque l’on déduit les frais réels du véhicule. Exemple : 10 000 km × 0,094 € = 940 € pour une voiture de 3 à 4 CV roulant au diesel. Selon la puissance et le carburant, le coût au kilomètre va de 0,074 € (GPL, 3 à 4 CV) à 0,219 € (super sans plomb, 12 CV et plus). Les deux-roues ont leur propre grille, de 0,038 € par kilomètre sous 50 cc à 0,137 € au-delà de 5 CV.
Une boucle à fermer avant de calculer
Beaucoup d’erreurs viennent d’un trajet mal « bouclé » : on compte l’aller vers le client et on oublie le retour, ou l’inverse, ou l’on part du domicile alors que la mission commence à l’agence. Pensez chaque déplacement comme une boucle complète, avec un point de départ réel, des étapes et un retour au point d’origine, puis retirez de cette boucle le tronçon qui relève du trajet domicile-travail ordinaire. Le chiffre qui en sort est celui que vous saurez expliquer en cas de contrôle.
Frais réels ou déduction de 10 % : comment arbitrer
Le principe de la comparaison
Le salarié bénéficie par défaut d’une déduction forfaitaire de 10 % sur ses traitements et salaires. Il peut y renoncer pour déclarer ses frais réels, à condition que le total de ses dépenses justifiées dépasse ce forfait. L’opération est simple : additionnez indemnités kilométriques, repas, péages, hébergement et autres frais non remboursés, puis comparez au montant de 10 % de votre revenu imposable.
Le simulateur officiel
L’administration fiscale propose un simulateur dédié au barème kilométrique. Le montant obtenu doit être ajouté aux autres frais réels déclarés, et non traité isolément. Lancez la simulation avant la déclaration annuelle : c’est le moyen le plus fiable de savoir quelle option retenir.
Les justificatifs à conserver
- factures, tickets, billets et reçus de paiement ;
- relevé kilométrique avec dates, trajets et motifs ;
- copie de la carte grise pour la puissance fiscale ;
- notes de frais détaillées et correspondances prouvant la mission.
Remboursement employeur, entreprises et indépendants
Côté employeur : réel ou forfait
L’employeur peut rembourser les dépenses réelles sur justificatifs ou verser une allocation forfaitaire. Dans les deux cas, l’exonération de cotisations dépend du respect des plafonds et de la preuve d’une charge réellement supportée. Pour le domicile-travail, la prise en charge d’au moins 50 % des abonnements de transport collectif et de location de vélos est obligatoire, y compris à temps partiel. Les titres unitaires sont exclus. Le forfait mobilités durables est exonéré dans la limite de 600 € par an et par salarié, avec un plafond pouvant atteindre 900 € en cumul avec les abonnements.
Entreprises, BNC et micro-entrepreneurs
Une entreprise déduit les frais de déplacement de son résultat fiscal si la dépense relève d’une gestion normale et se rattache à l’intérêt direct de l’exploitation. Les professionnels BNC peuvent utiliser le barème kilométrique pour un véhicule personnel, loué depuis plus de trois mois ou en crédit-bail. En micro-BIC et micro-BNC, en revanche, les frais réels ne sont pas déductibles : un abattement forfaitaire est censé les couvrir.
| Profil | Ce que l’on calcule | Où cela se retrouve |
|---|---|---|
| Salarié | Barème kilométrique et frais réels | Déclaration de revenus, face aux 10 % |
| Employeur | Remboursement réel ou forfaitaire | Assiette des cotisations |
| Entreprise, BNC | Barème ou frais de carburant | Charges du résultat fiscal |
| Micro-entrepreneur | Aucune déduction au réel | Abattement forfaitaire |
Quel que soit le statut, évitez le double remboursement : une dépense prise en charge par l’employeur ne peut pas être déduite une seconde fois en frais réels.
- Durée de vie d’un disque de frein : 50 000 à 120 000 km, mais l’épaisseur décide - 1 novembre 2026
- Calcul des frais de déplacement professionnel : le barème kilométrique appliqué, 18 000 km à l’appui - 31 octobre 2026
- Faire rapatrier sa voiture en panne : l’appel à passer avant tout dépanneur - 30 octobre 2026
Articles qui pourraient vous intéresser :
 Débridage citroën ami : risques, méthodes et alternatives légales
 Dossier lld refusé : raisons, solutions et conseils pour rebondir
 Effacer le défaut frein de parking sur laguna 3 : guide clair et sécurisé
 Circuit voiture électrique : choisir son échelle et sa technologie pour une installation réussie