Voiture d’occasion : le malus peut disparaître en France, mais coûter cher à l’importation
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
Relu, corrigé et validé par : Hugo Dupont — Rédacteur en chef
Le calcul du malus écologique d’une voiture d’occasion dépend d’abord de son parcours administratif. Une voiture déjà immatriculée en France n’est généralement pas soumise à un nouveau malus lors d’un simple changement de titulaire. À l’inverse, une voiture d’occasion importée peut être taxée lors de sa première immatriculation française. Pour estimer le budget avant l’achat, il faut examiner le malus CO2, le malus masse, le barème historique et la décote liée à l’ancienneté.
Commencer par identifier la situation de la voiture d’occasion
Le point de départ n’est ni l’âge du véhicule ni son prix de vente. C’est sa première immatriculation en France. Cette règle explique pourquoi deux voitures identiques, vendues au même tarif, peuvent entraîner des frais très différents.
| Situation | Conséquence sur le malus |
|---|---|
| Véhicule déjà immatriculé en France | Un changement de titulaire classique ne déclenche pas un nouveau malus automobile. |
| Véhicule d’occasion importé | Le malus peut être dû lors de la première demande de certificat d’immatriculation français, après application d’une décote d’ancienneté. |
| Véhicule transformé | Une immatriculation postérieure à une transformation technique peut également faire entrer le véhicule dans le champ de la taxe. |
Un véhicule importé ne devient donc pas « neuf » sur le plan fiscal. Son année de première mise en circulation reste déterminante pour retrouver le barème applicable, puis calculer la réduction liée à son ancienneté. Demandez la date exacte avant de signer, même si le vendeur présente la voiture comme « déjà dédouanée » ou « prête à immatriculer ». Ces mentions ne signifient pas que la première immatriculation française a déjà été effectuée.
Réunir les données utiles avant de lancer le calcul
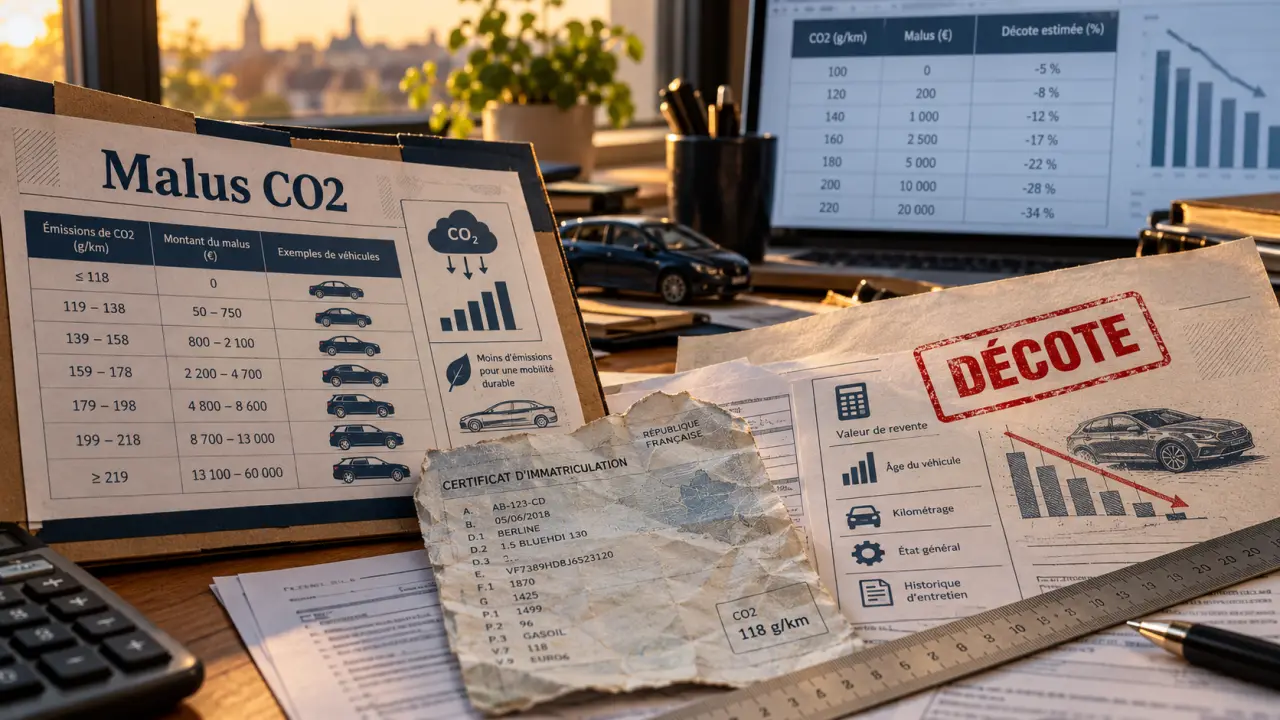
La carte grise étrangère, le certificat de conformité ou la fiche technique permettent de réunir les caractéristiques nécessaires. Pour un véhicule disposant d’une réception communautaire, les émissions de CO2 sont la donnée centrale du malus CO2. En l’absence de réception européenne, le calcul peut reposer sur la puissance administrative, exprimée en chevaux fiscaux.
Barème officiel du malus CO₂ pour les voitures — Consultez les règles et barèmes à jour de la taxe sur les émissions de CO₂ des véhicules de tourisme.
| Information à vérifier | Rubrique habituelle | Utilité |
|---|---|---|
| Date de première immatriculation | B | Détermine le barème historique et l’ancienneté. |
| Émissions de CO2 | V.7 | Permet de calculer le malus CO2 selon la valeur WLTP. |
| Masse du véhicule | G ou G1 selon le document | Sert à évaluer la taxe sur la masse en ordre de marche. |
| Énergie | P.3 | Permet d’identifier une exonération ou un abattement éventuel. |
| Puissance administrative | P.6 | Peut être utilisée sans réception communautaire. |
| Catégorie et carrosserie | J, J1, J2 et J3 | Permet de confirmer que le véhicule entre dans le champ de la taxe. |
Ne confondez pas masse à vide, poids total autorisé en charge et masse en ordre de marche. Le malus masse ne se calcule pas sur la capacité de chargement. Il vise le véhicule prêt à rouler, avec les éléments pris en compte par la réglementation. Une fiche commerciale indiquant seulement un « poids à vide » peut donc être insuffisante pour sécuriser l’estimation.
La vague de frais qui suit l’achat
Lors d’une importation, le malus ne doit pas être regardé comme une ligne isolée. Le budget comprend aussi le transport, le certificat de conformité, les éventuels droits et taxes liés au pays d’origine, le contrôle technique si nécessaire et le certificat d’immatriculation. Additionnez ces postes avant de comparer deux annonces. Une voiture plus chère, déjà immatriculée en France, peut finalement coûter moins qu’un modèle étranger attractif dont les émissions et la masse déclenchent une fiscalité élevée.
Calculer séparément le malus CO2 et le malus masse
Le malus automobile peut additionner deux taxes : la taxe sur les émissions de dioxyde de carbone et la taxe sur la masse en ordre de marche. Il faut les calculer séparément avant de les additionner. Le total reste plafonné au montant maximal du malus CO2.
Le malus CO2 : choisir le bon barème
Pour une voiture importée d’occasion, partez du barème de l’année de sa première immatriculation, en France ou à l’étranger, et non de celui applicable le jour de votre demande. Les émissions inscrites en V.7 permettent de trouver le montant correspondant. Pour les véhicules sans réception communautaire, la puissance administrative remplace cette donnée : le montant indiqué pour 3 chevaux fiscaux est de 500 €, tandis que le tarif maximal est associé à 15 CV et plus.
Le barème applicable en 2026 déclenche le malus CO2 dès 108 g/km et atteint son maximum de 80 000 € au-delà de 191 g/km. Ces seuils ne doivent pas être transposés automatiquement à un véhicule plus ancien. Son barème d’origine doit être retenu avant l’application de la décote liée à l’ancienneté.
Le malus masse : un calcul par tranches
Le malus masse commence à 1 500 kg. Il est progressif : 10 € par fraction de kilogramme de 1 500 à 1 699 kg, 15 € de 1 700 à 1 799 kg, 20 € de 1 800 à 1 899 kg, 25 € de 1 900 à 1 999 kg et 30 € à partir de 2 000 kg. Il ne suffit donc pas de multiplier toute la masse par le tarif de la dernière tranche atteinte.
Estimez d’abord chaque taxe, puis additionnez-les. Vérifiez enfin le plafond : dans le barème indiqué, le cumul du malus CO2 et du malus masse ne peut pas dépasser 80 000 €. Cette étape évite de présenter le montant théorique des deux taxes comme la somme effectivement due.
Appliquer la décote et vérifier les réductions possibles
Une voiture d’occasion importée bénéficie d’une décote forfaitaire selon son ancienneté. Elle réduit le malus calculé à partir du barème de l’année de première immatriculation. L’ordre du calcul est donc le suivant : identifier la date, retrouver le barème, calculer le CO2 et la masse, puis appliquer la décote prévue.
Cette réduction n’est pas la même chose que la baisse de 50 % de la taxe régionale pour un véhicule de plus de 10 ans. Cette dernière concerne le coût de la carte grise, tandis que la décote du malus concerne la taxe automobile. Mélanger les deux mécanismes conduit à sous-estimer le budget d’immatriculation.
Énergies et profils ouvrant droit à un traitement particulier
Les véhicules exclusivement électriques ou à hydrogène peuvent être exonérés. Certains hybrides bénéficient d’abattements de masse : 200 kg pour des hybrides rechargeables répondant aux conditions prévues, dans la limite de 15 % de leur masse, et 100 kg pour certains hybrides non rechargeables ou rechargeables dont l’autonomie électrique est inférieure à 50 km.
D’autres situations peuvent modifier le calcul : carburant E85, famille nombreuse, véhicule de huit places ou plus ou titulaire d’une carte mobilité inclusion. Pour les familles nombreuses, les réductions citées atteignent 20 g/km de CO2 et 1 CV par enfant à partir de 3 enfants. Les règles, les justificatifs et les modalités d’un éventuel remboursement doivent être vérifiés avant l’immatriculation, car l’abattement dépend de la situation exacte du véhicule et de l’acquéreur.
Faire une estimation fiable avant la demande de carte grise
Une simulation sérieuse suit une logique simple :
- Confirmer qu’il s’agit d’une première immatriculation en France.
- Relever la date B, les émissions V.7, la masse, l’énergie et, si besoin, la puissance fiscale.
- Retrouver le barème de l’année de première mise en circulation.
- Calculer séparément le malus CO2 et le malus masse.
- Appliquer la décote d’ancienneté, les abattements et les exonérations éventuels.
- Ajouter les autres taxes et frais de la carte grise, sans les confondre avec le malus.
Le montant est acquitté lors de la demande d’immatriculation via France Titres. Un simulateur aide à comparer plusieurs véhicules avant l’achat, mais son résultat reste indicatif tant que la catégorie exacte, la réception, les justificatifs et les données retenues par l’administration n’ont pas été contrôlés. Pour une importation coûteuse, demandez au vendeur les documents complets avant de verser un acompte. Vous pourrez ainsi mesurer le coût total d’immatriculation et vérifier qu’un prix d’achat attractif ne sera pas absorbé par le malus.
- Voiture d’occasion : le malus peut disparaître en France, mais coûter cher à l’importation - 30 septembre 2026
- Voiture d’occasion : le malus peut disparaître en France, mais coûter cher à l’importation - 30 septembre 2026
- En 2025, le bonus vélo est supprimé : 4 pistes pour réduire le prix d’un VAE - 29 septembre 2026


