Carte grise et assurance : le bon ordre des démarches, même sans titre définitif
Publié par : Élise de La Ferrière — Rédactrice spécialisée en auto
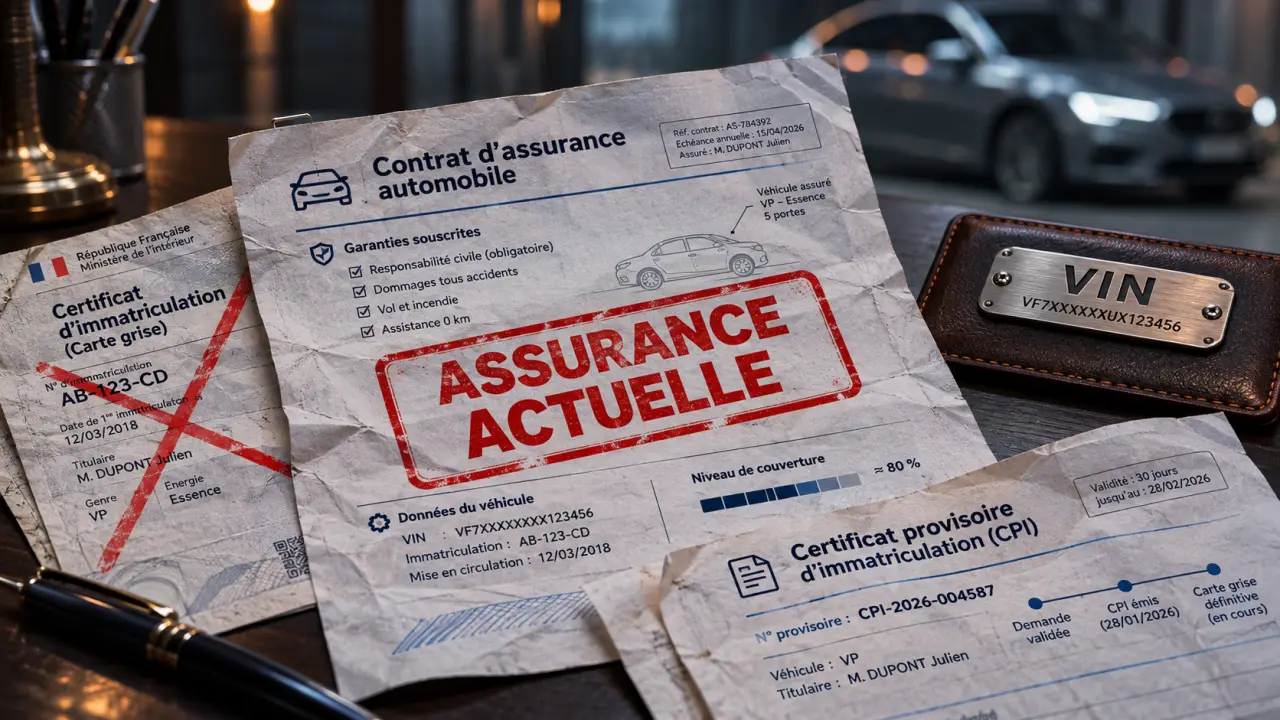
Vous pouvez assurer un véhicule avant de recevoir sa carte grise définitive, mais vous devez pouvoir l’identifier et justifier votre situation auprès de l’assureur. À l’inverse, une demande d’immatriculation suppose que le véhicule soit assuré. Les noms figurant sur la carte grise et le contrat peuvent aussi différer, à condition que l’assureur l’accepte et que le conducteur habituel soit correctement déclaré.
Deux obligations distinctes à organiser dans le bon ordre
La carte grise, ou certificat d’immatriculation, identifie le véhicule et son titulaire administratif. Elle ne constitue pas, à elle seule, un titre de propriété. L’assurance automobile couvre les risques prévus au contrat, avec une responsabilité civile obligatoire pour indemniser les dommages causés aux autres. Posséder l’un ne dispense donc jamais de l’autre.
Pour demander une carte grise, vous devez certifier que le véhicule est assuré et que le titulaire dispose du permis correspondant à sa catégorie. Un justificatif peut être demandé lors de l’instruction : il n’est pas nécessairement téléversé systématiquement dès le dépôt. La démarche s’effectue auprès de France Titres, via le service ANTS, ou par un professionnel habilité.
- Réunissez les informations permettant d’identifier le véhicule et ses conducteurs.
- Souscrivez l’assurance avec une prise d’effet au plus tard au moment de la remise du véhicule si vous repartez avec.
- Déposez la demande d’immatriculation avec les pièces adaptées.
- Transmettez la carte grise définitive à l’assureur pour actualiser le contrat.
N’attendez pas la carte grise à votre nom pour vous assurer. Pour une occasion, vous disposez normalement d’un mois pour demander le changement de titulaire. Ce délai administratif n’autorise pas à rouler sans couverture.
Sans carte grise définitive, partez des documents disponibles
L’absence de certificat définitif n’empêche pas toujours la souscription. L’assureur doit toutefois connaître précisément le véhicule, notamment grâce à son immatriculation ou à son numéro VIN, inscrit au champ E de la carte grise. Son accord dépend des pièces disponibles et de ses règles de souscription.
Démarches officielles après un changement d’immatriculation — Consultez les informations de référence pour mettre à jour la carte grise et l’assurance de votre véhicule.
| Situation | Pièces utiles à présenter | Point de vigilance |
|---|---|---|
| Véhicule d’occasion | Ancienne carte grise barrée et certificat de cession | Faire commencer l’assurance avant de repartir au volant |
| Véhicule neuf | Facture ou bon de commande, VIN et certificat provisoire d’immatriculation lorsqu’il est disponible | Faire confirmer les éléments acceptés avant la livraison |
| Carte grise perdue ou volée | Copie du titre si disponible et justificatifs de la démarche de remplacement | Régulariser le document ; l’assurance ne remplace pas le titre de circulation |
| Scooter | Documents d’immatriculation ou justificatifs provisoires adaptés | L’absence de carte grise n’exonère pas de l’assurance obligatoire |
Assurance temporaire et contrat en attente de pièces : deux situations différentes
Un contrat annuel peut parfois démarrer avant réception du certificat définitif, sous réserve de fournir ensuite les documents demandés. Ce n’est pas nécessairement une assurance temporaire. Cette dernière couvre une période déterminée, par exemple environ un mois selon l’offre, avec des conditions particulières de conducteur, d’usage et de territoire.
Vérifiez la date de fin exacte : la couverture ne se prolonge pas automatiquement parce que l’immatriculation tarde. Un certificat provisoire d’immatriculation autorise la circulation dans ses propres limites ; il ne prouve pas que le véhicule est assuré. Si aucun document ne permet d’établir l’identité ou la situation administrative du véhicule, faites régulariser le dossier avant de circuler.
Préparez les justificatifs et conservez la preuve de couverture
Pour l’assurance, préparez généralement votre pièce d’identité, votre permis, les documents du véhicule et votre relevé d’information si vous avez déjà été assuré. Déclarez aussi l’usage réel : déplacements privés, trajets domicile-travail ou déplacements professionnels. L’assureur précise les pièces nécessaires selon votre profil.
Pour l’immatriculation d’une occasion déjà immatriculée en France, le dossier comprend notamment :
- une pièce d’identité et un justificatif de domicile ;
- la demande de certificat d’immatriculation et le certificat de cession ;
- l’ancienne carte grise barrée, datée et signée ;
- le contrôle technique lorsqu’il est exigé ;
- les éléments relatifs au permis et à l’assurance, selon les demandes du téléservice.
Pour un véhicule neuf ou importé, des documents supplémentaires peuvent être nécessaires, notamment ceux relatifs à la conformité et à la situation fiscale. Ne transposez pas automatiquement la liste d’une occasion française.
Le Mémo Véhicule Assuré et le FVA n’ont pas le même rôle
Pour les véhicules immatriculés, la carte verte et la vignette ont été supprimées. Les forces de l’ordre consultent le Fichier des Véhicules Assurés, ou FVA. L’assureur remet un Mémo Véhicule Assuré : il rassemble les références utiles et vaut présomption d’assurance pendant les 15 jours suivant la prise d’effet du contrat, le temps de l’actualisation du fichier. Il reste utile ensuite, mais ne garantit pas qu’un contrat résilié serait toujours actif.
Constituez une petite capsule administrative sur votre téléphone : mémo, contrat, cession, certificat provisoire et coordonnées de l’assureur. Nommez chaque fichier avec l’immatriculation et sa date, puis gardez une copie sécurisée. Ce classement permet de distinguer immédiatement une ancienne preuve d’un document à jour lors d’un changement de voiture ou d’assureur, sans confondre conservation du document et validité de la couverture.
Des noms différents sont possibles, pas un conducteur dissimulé
Le titulaire de la carte grise, le propriétaire, le souscripteur et le conducteur principal ne sont pas nécessairement la même personne. Le souscripteur signe le contrat et s’engage notamment au paiement des cotisations. Le conducteur principal est celui qui utilise habituellement le véhicule ; le conducteur secondaire en fait un usage moins fréquent, selon les conditions du contrat.
Un parent peut ainsi souhaiter souscrire pour une voiture utilisée par son enfant. L’enfant doit être déclaré conducteur principal s’il en est l’utilisateur habituel. Le présenter comme conducteur secondaire pour réduire la prime constitue une déclaration inexacte. La différence de nom doit être annoncée dès le devis et acceptée par l’assureur.
En LOA ou LLD, le propriétaire est généralement l’organisme de financement. Respectez aussi les garanties imposées par le contrat de location. Dans tous les cas, faites préciser qui est assuré et comment l’indemnisation serait versée en cas de vol ou de destruction. Signalez rapidement tout changement d’usage ou de conducteur, sans supposer qu’un délai uniforme de 30 jours s’applique à toutes les modifications.
Choisissez la couverture sans sacrifier la conformité
Trois niveaux de garanties sont couramment proposés. Leur intitulé ne suffit pas : comparez les exclusions, franchises, plafonds et conditions d’assistance.
- Au tiers : la responsabilité civile minimale, sans couverture automatique des dommages à votre véhicule.
- Intermédiaire : des protections supplémentaires, souvent contre le vol, l’incendie ou le bris de glace, selon la formule.
- Tous risques : une protection plus étendue, notamment pour certains dommages accidentels à votre véhicule, mais toujours avec des limites contractuelles.
Un véhicule stationné ou simplement en panne reste en principe soumis à l’obligation d’assurance. Le qualifier de « non roulant » ne suffit pas à l’en dispenser : vérifiez sa situation avant toute résiliation.
En cas de refus, sollicitez d’autres assureurs en exposant clairement votre dossier. Si vous ne trouvez pas de couverture obligatoire, le Bureau central de tarification peut être saisi selon sa procédure pour la responsabilité civile. Ne circulez pas pendant la recherche sans contrat actif.
Le défaut d’assurance est un délit, avec des sanctions et un risque financier majeur après un accident. Une fausse déclaration peut également entraîner une réduction d’indemnisation ou la nullité du contrat selon les circonstances. Avant de prendre la route, vérifiez donc trois points : couverture effective, conducteur correctement déclaré et document autorisant la circulation valide.
- Carte grise et assurance : le bon ordre des démarches, même sans titre définitif - 14 novembre 2026
- Hybrid 136 e-DCS6 : une chaîne ne garantit pas la fiabilité de la boîte - 13 novembre 2026
- Hybride simple ou rechargeable : la différence se joue surtout à la prise - 12 novembre 2026
Articles qui pourraient vous intéresser :
 Xds bike : guide complet pour bien choisir et entretenir votre vélo
 Vis de ralenti : réglage, symptômes et conseils pratiques
 Simulation covering voiture : 5 minutes pour tester 30 couleurs et valider votre métrage
 Code autoradio Dacia Duster : 4 méthodes pour le retrouver sans payer 30€ en concession