Assurez votre voiture avant la remise des clés, pas le lendemain
Publié par : Élise de La Ferrière — Rédactrice spécialisée en assurance
Relu, corrigé et validé par : Hugo Dupont — Rédacteur en chef
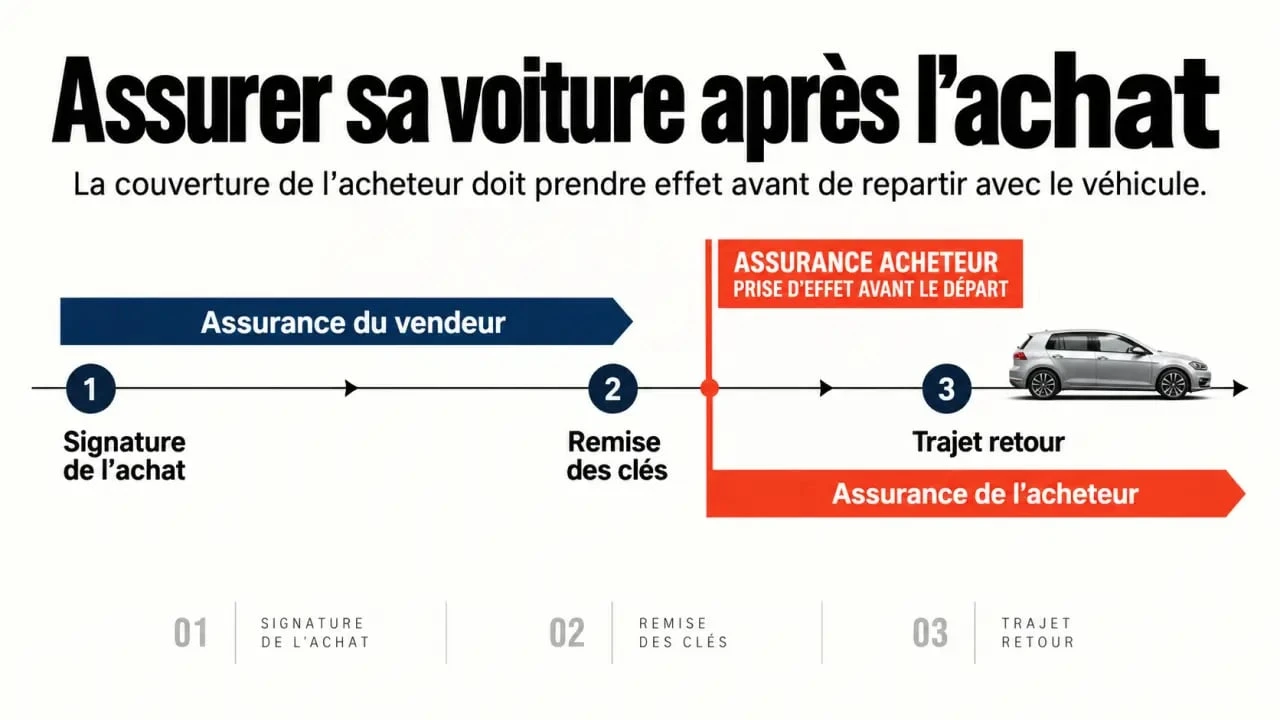
Il n’existe pas de délai permettant de rouler sans assurance après l’achat d’une voiture. Le véhicule doit être couvert au plus tard au moment où vous en prenez possession et pouvez le conduire, généralement lors de la remise des clés ou de la livraison. La responsabilité civile est obligatoire pour circuler. Préparez donc le contrat avant le rendez-vous, que vous achetiez une voiture neuve, une occasion à un particulier ou un véhicule livré par un professionnel.
La bonne date à retenir : celle où vous récupérez réellement la voiture
La date de signature, la date de cession et la date de livraison peuvent être différentes. Pour l’assurance auto, le point décisif est la prise d’effet du contrat. Elle doit correspondre au moment où vous récupérez le véhicule et êtes susceptible de l’utiliser. Une voiture achetée en ligne, mais livrée trois jours plus tard, doit être assurée pour le jour de la livraison, pas nécessairement pour le jour du paiement.
L’article L211-1 du Code des assurances impose au minimum une garantie de responsabilité civile pour les véhicules terrestres à moteur. Cette garantie indemnise les dommages corporels et matériels causés à des tiers. Elle ne couvre pas automatiquement vos propres blessures ni les dégâts subis par votre voiture si vous êtes responsable de l’accident.
Ne comptez pas sur un « délai de grâce »
Un contrat peut souvent être souscrit rapidement, parfois le jour même. Encore faut-il que l’assureur accepte le risque et confirme la date d’effet. Sans cette confirmation, ne prenez pas le volant. L’achat du véhicule ne transfère pas automatiquement l’assurance du vendeur à votre nom et ne remplace pas votre propre souscription.
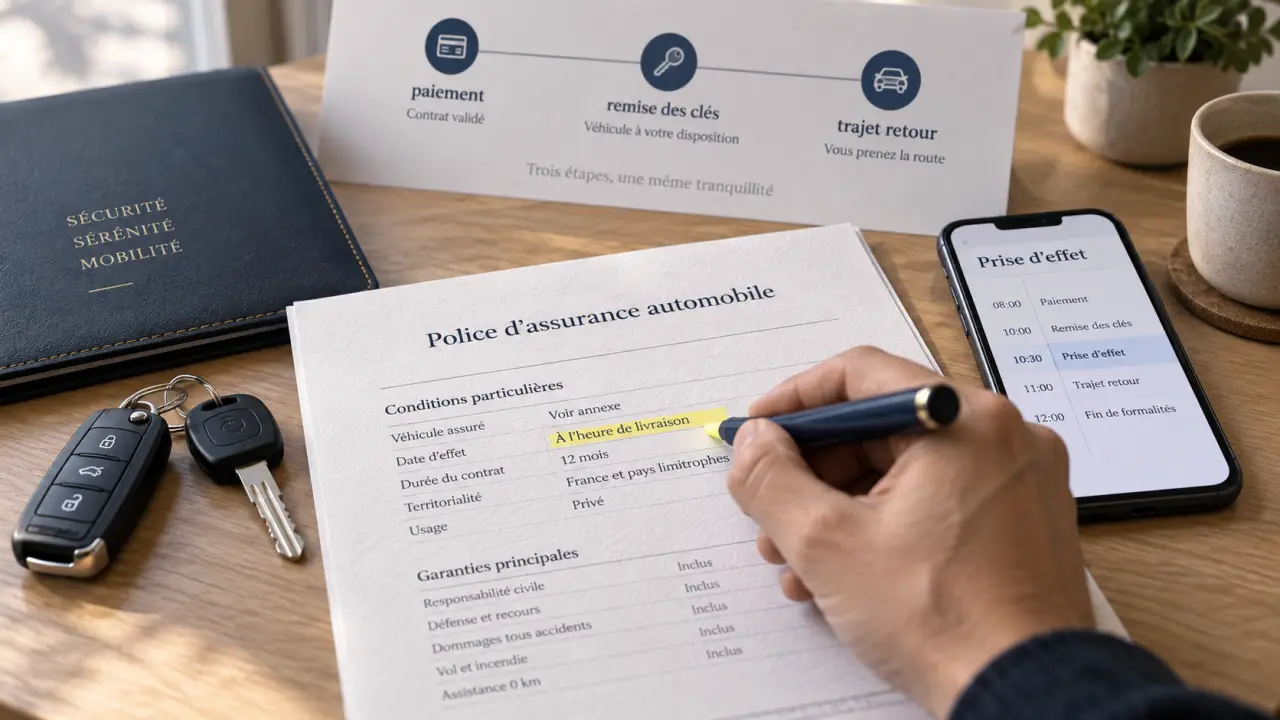
Considérez la remise des clés comme le moment où la responsabilité change de main. Avant de partir, vérifiez l’heure de début inscrite au contrat, l’immatriculation déclarée et la possibilité d’obtenir immédiatement une preuve de couverture. Cette vérification évite de confondre un devis, qui n’assure pas le véhicule, avec un contrat effectivement validé. Elle est particulièrement utile lors d’un achat le week-end, lorsqu’une correction administrative peut être plus difficile à obtenir.
Neuf, occasion, particulier ou professionnel : les situations à distinguer
| Situation d’achat | Moment à assurer | Point de vigilance |
|---|---|---|
| Voiture neuve chez un concessionnaire | À la date et à l’heure de livraison | Communiquer l’immatriculation dès qu’elle est connue. |
| Occasion achetée à un particulier | Avant le départ avec le véhicule | Ne pas présumer que le contrat du vendeur vous protège. |
| Occasion achetée à un professionnel | Avant la remise des clés ou la livraison | Vérifier qui conduit le véhicule et à partir de quand. |
| Véhicule à rapatrier plus tard | Avant le premier trajet | Prévoir aussi la période de stationnement si le véhicule reste immobilisé. |
Le cas délicat de l’assurance du vendeur particulier
Dans les situations souvent décrites, l’assurance du vendeur peut rester active jusqu’à minuit le jour de la vente, tandis que l’assurance de l’acheteur prend le relais le lendemain. Cette possibilité ne constitue pas une autorisation générale de repartir sans contrat personnel. Les garanties du vendeur, les conducteurs autorisés et les démarches de résiliation peuvent limiter la couverture. En cas de sinistre, cette incertitude peut avoir de lourdes conséquences. Souscrivez donc à votre nom avant de quitter le lieu de vente.
Organiser une souscription rapide sans compromettre le trajet retour
Anticiper une à deux semaines avant la réception reste la solution la plus confortable. Vous pouvez demander plusieurs devis dès que vous connaissez la marque, le modèle, la version, la puissance et, idéalement, l’immatriculation. Fixez ensuite une prise d’effet correspondant à la livraison. Si la vente est annulée ou reportée, contactez l’assureur avant la date prévue.
Les documents et informations à préparer
- le certificat d’immatriculation, ou les informations disponibles pour un véhicule neuf ;
- votre permis de conduire ;
- votre relevé d’information, qui récapitule notamment le bonus-malus et les sinistres ;
- le certificat de cession pour une voiture d’occasion, lorsque l’assureur le demande ;
- la date, l’heure et le lieu de récupération du véhicule ;
- le choix de la formule et les éventuels conducteurs déclarés.
Au moment de finaliser le contrat, relisez l’immatriculation, l’identité du souscripteur, l’usage déclaré et la date de prise d’effet. Demandez une attestation ou un document confirmant la couverture. Si vous achetez à distance, ne supposez pas que la voiture est assurée pendant son transport ou son convoyage. Cette protection dépend de l’organisation retenue par le professionnel.
L’assurance temporaire, une solution de transition
Une assurance temporaire peut répondre à un besoin ponctuel, par exemple pour le trajet retour ou une courte période avant la mise en place d’un contrat annuel. Elle est généralement proposée pour une durée de 1 à 90 jours. Vérifiez toutefois les garanties, les exclusions, les franchises et les conditions d’acceptation. Si vous comptez utiliser la voiture durablement, cette formule peut être moins protectrice ou moins avantageuse qu’un contrat classique.
Choisir la formule adaptée au véhicule et à votre exposition au risque
Le contrat nécessaire pour repartir légalement n’est pas forcément celui qui vous protégera le mieux au quotidien. Comparez le niveau de garantie, les franchises et l’assistance, plutôt que le seul prix affiché.
- Au tiers : c’est le niveau minimal obligatoire, centré sur la responsabilité civile. Il peut convenir à une voiture ancienne de faible valeur, si vous acceptez de financer vous-même les dommages subis par votre véhicule et vos éventuelles blessures non couvertes.
- Au tiers plus : cette formule ajoute, selon le contrat, des garanties comme le vol, l’incendie ou le bris de glace. Elle offre une protection intermédiaire sans aller jusqu’au tous risques.
- Tous risques : cette formule peut prendre en charge les dommages causés à votre véhicule dans davantage de situations, y compris certains accidents responsables selon les conditions prévues. Elle mérite d’être étudiée pour une voiture neuve, récente ou financée.
Un jeune conducteur, un automobiliste malussé ou l’acheteur d’un véhicule puissant doit examiner les conditions avec attention. Le tarif, la franchise et les restrictions de conduite peuvent varier fortement. Demander plusieurs devis avant la livraison permet de choisir une couverture adaptée plutôt que d’accepter une formule minimale dans l’urgence.
Conduire sans assurance : des conséquences qui dépassent largement l’amende
Prendre la route sans assurance expose à une amende pouvant atteindre 3 750 €. Dans certaines conditions, une amende forfaitaire de 500 € peut être appliquée, avec une majoration de 50 % au profit du Fonds de garantie des assurances obligatoires de dommages (FGAO), soit 750 €. D’autres sanctions sont possibles, comme la suspension du permis jusqu’à 3 ans, l’immobilisation ou la mise en fourrière du véhicule, ainsi qu’une interdiction de conduire certains véhicules pendant 5 ans maximum.
Le risque le plus lourd survient en cas d’accident responsable. Les victimes peuvent être indemnisées par le FGAO, mais les sommes versées peuvent ensuite être réclamées au conducteur non assuré. Les dommages corporels, parfois très élevés, restent alors à sa charge. Assurer la voiture avant la remise des clés n’est donc pas une simple formalité administrative. C’est la condition pour repartir légalement et protéger votre situation financière dès le premier kilomètre.
- Assurez votre voiture avant la remise des clés, pas le lendemain - 27 septembre 2026
- Voiture rayée : l’assurance rembourse selon le responsable, la garantie et la franchise - 26 septembre 2026
- Assurer un garage en location : le bail fixe la couverture à vérifier - 25 septembre 2026
Articles qui pourraient vous intéresser :
 Mon assurance refuse de me donner mon relevé d’information : que faire concrètement ?
 Oxantis tp optique : comment réussir son site e-commerce d’opticien
 Prix d’un calculateur moteur : évitez l’erreur de compatibilité qui double votre facture
 Clé mécanique, transpondeur ou carte mains libres : combien coûte un double de clé de voiture ?